segunda-feira, 25 de março de 2013

Para apanhar sonegadores, leão cruza dados de oito documentos


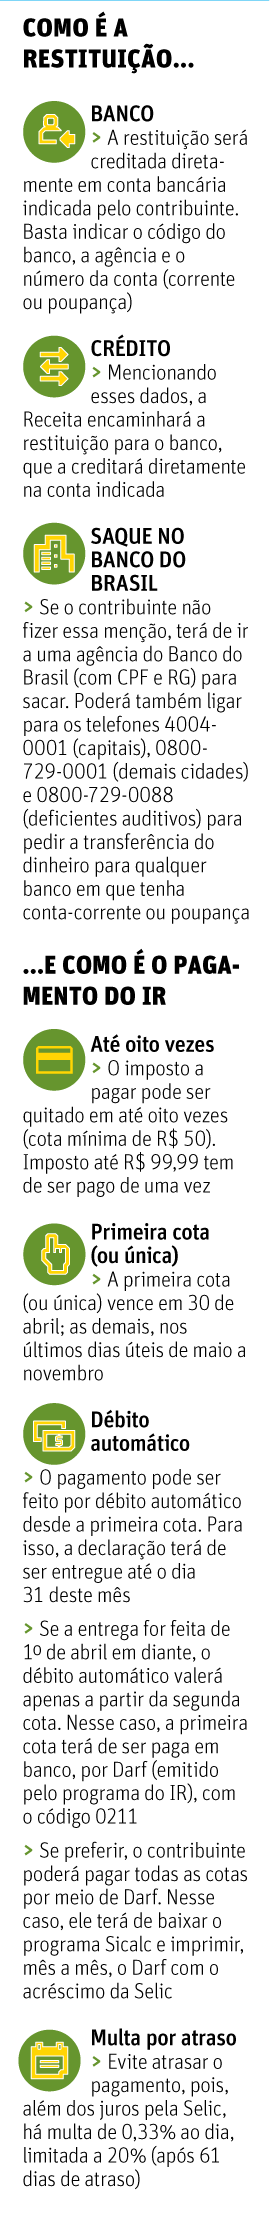
ESPECIAL IMPOSTO DE RENDA COMO É A RESTITUIÇÃO...


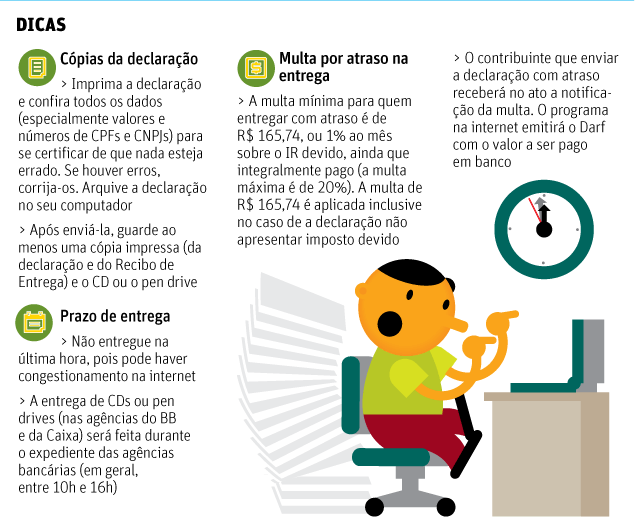
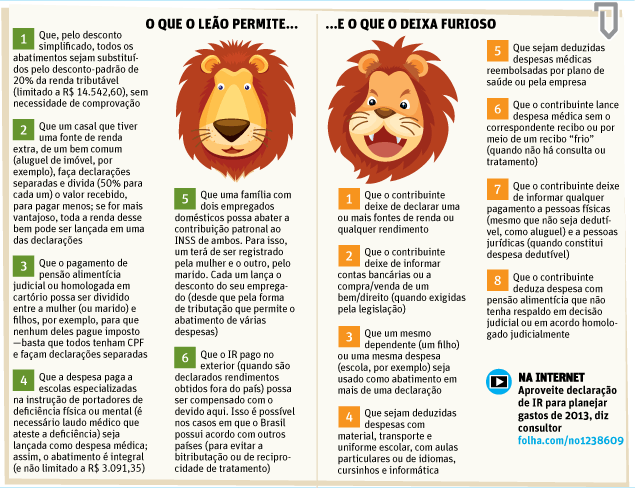
ESPECIAL IMPOSTO DE RENDA DICAS


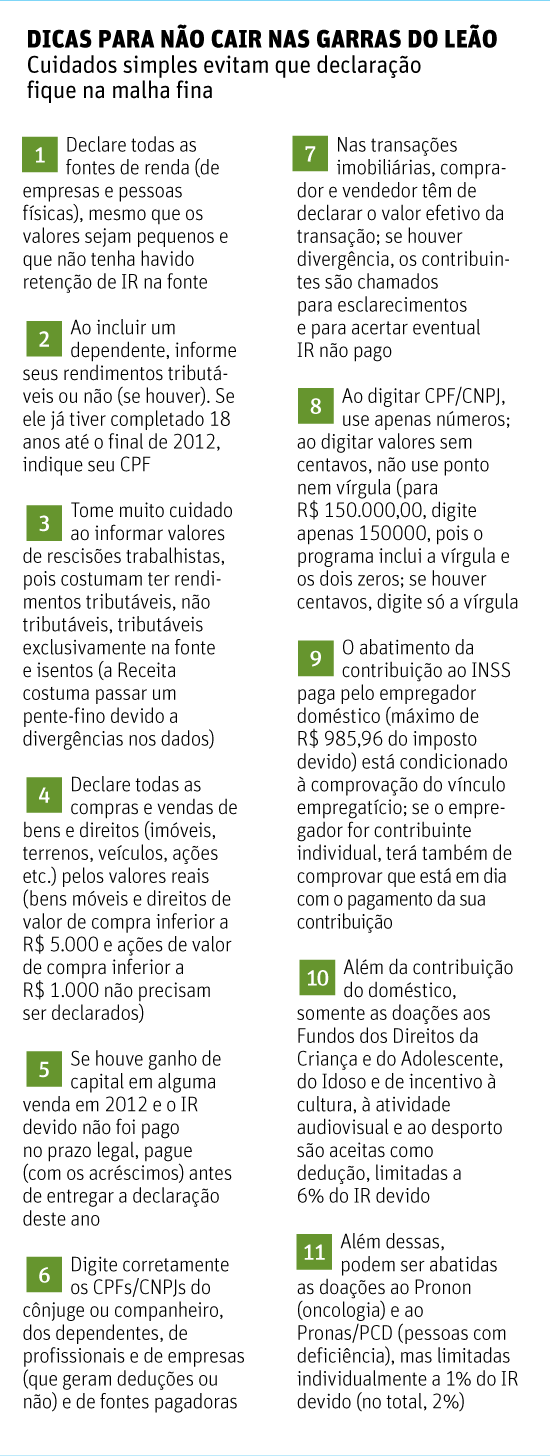
ESPECIAL IMPOSTO DE RENDA DICAS PARA NÃO CAIR NAS GARRAS DO LEÃO Cuidados simples evitam que declaração fique na malha fina


MARCOS CÉZARI
COLABORAÇÃO PARA A FOLHA


A Receita Federal dispõe de um sofisticado sistema eletrônico que permite cruzar as informações prestadas pelos contribuintes na declaração do IR. A meta é apanhar quem tenta sonegar.

Uma vez recebidos, esses dados são cruzados com aqueles armazenados nos computadores da Receita. Esse sistema é abastecido por oito declarações exigidas de empresas e de outros órgãos públicos e privados.

O primeiro (e principal) documento que o fisco usa é a Dirf (Declaração do IR Retido na Fonte), entregue pelas empresas. Nela estão diversos valores: salário anual pago pela empresa, 13º salário, IR retido na fonte (se for o caso), contribuição ao INSS, plano de saúde (se for o caso) etc.
Editoria de Arte/Editoria de Arte/Folhapress

Outro documento usado é a DIPJ (Declaração de Informações Econômico-Fiscais da Pessoa Jurídica). Por esse documento, o fisco sabe quanto as empresas distribuíram de lucro aos sócios.
Os gastos com clínicas médicas, com laboratórios, com hospitais e com planos de saúde são informados ao fisco por meio da Dmed, a declaração entregue pelas prestadoras de serviços de saúde e operadoras de planos privados de assistência à saúde.
Os dados de quem tem conta em banco (conta-corrente, poupança, investimento etc.) são informados ao fisco por meio da Dimof (Declaração de Informações sobre Movimentação Financeira).
As administradoras de cartões de crédito usam a Decred (Declaração de Operações com Cartão de Crédito) para informar as operações acima de R$ 5.000 mensais.
Os dados de transações com construtoras, incorporadoras e imobiliárias são informados pela Dimob (Declaração de Informações sobre Atividades Imobiliárias).
Uma vez feita a operação imobiliária, é preciso registrar o imóvel em cartório. Para verificar isso, a Receita dispõe da DOI (Declaração sobre Operações Imobiliárias), entregue pelos serventuários da Justiça responsáveis por cartórios de notas, de registro de imóveis e de títulos.
Há ainda a Dprev (Declaração sobre a Opção de Tributação de Planos Previdenciários), entregue ao fisco pelas entidades de previdência complementar, pelas sociedades seguradoras ou por administradores do Fapi (Fundo de Aposentadoria Programada Individual).
Editoria de Arte/Editoria de Arte/Folhapress
Fonte: Folha de S.Paulo

sexta-feira, 22 de março de 2013

STF: Precatório: regime especial e EC 62/2009

Precatório: regime especial e EC 62/2009 - 10

O Plenário retomou julgamento conjunto de ações diretas propostas pelo Conselho Federal da Ordem dos Advogados do Brasil e outros, pela Associação dos Magistrados Estaduais - Anamages, pela Associação Nacional dos Magistrados da Justiça do Trabalho - Anamatra e pela Confederação Nacional das Indústrias - CNI em que se questiona a constitucionalidade da EC 62/2009, que alterou o art. 100 da CF e acrescentou o art. 97 ao ADCT, "instituindo regime especial de pagamento de precatórios pelos Estados, Distrito Federal e Municípios" — v. Informativos 631 e 643. Preliminarmente, por maioria, o Pleno julgou extintas, sem apreciação de mérito, a ADI 4372/DF e a ADI 4400/DF, ajuizadas, respectivamente, pela Anamages e pela Anamatra, tendo em vista ausência de legitimidade ativa ad causam das requerentes. Vencidos, em parte, os Ministros Luiz Fux, Rosa Weber, Dias Toffoli e Gilmar Mendes, que assentavam a ilegitimidade ativa apenas da Anamages; e os Ministros Marco Aurélio, Teori Zavascki e Joaquim Barbosa, Presidente, que também consideravam parte ilegítima a Associação dos Magistrados Brasileiros - AMB, coautora da ADI 4357/DF. Vencido, também, o Min. Ayres Britto, relator, que reconhecia a legitimidade ad causam quanto a todas as associações. Reputou-se não haver relação direta entre os fins institucionais da Anamages e Anamatra com o objeto em causa. Quanto à AMB, embora não detivesse legitimação universal, haveria pertinência temática, pois sustentada, dentre outras violações, afronta ao princípio da separação de Poderes. No ponto, o Min. Ricardo Lewandowski consignou que, dentre as finalidades desta entidade, estaria a defesa do Estado democrático e a preservação dos direitos e garantias individuais e coletivos.
ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
Parte 1Audio
Parte 2Audio
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)
ADI 4372/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4372)
ADI 4400/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4400)

Precatório: regime especial e EC 62/2009 - 11

Em seguida, por maioria, rejeitou-se alegação de inconstitucionalidade formal da EC 62/2009, por suposta inobservância do interstício dos turnos de votação (CF, art. 60, § 2º). Ocorre que a Emenda teria sido votada, no Senado Federal, ao longo de 2 sessões ocorridas no mesmo dia, com menos de 1h de intervalo entre ambas. Prevaleceu o voto do Min. Luiz Fux. Assinalou que o STF não poderia agir de modo a engessar a dinâmica própria aos agentes políticos eleitos no parlamento. Afirmou que a exigência constitucional em comento teria por fim assegurar a reflexão profunda e a maturação das ideias antes da modificação de documento jurídico com vocação de perenidade. No entanto, a partir dessa finalidade abstrata, não seria possível extrair-se a imprescindibilidade de interstício mínimo entre os turnos. Lembrou que o constituinte teria, por outro lado, determinado expressamente intervalo mínimo em 2 outros casos: para criação de lei orgânica municipal (CF, art. 29, caput) e da Lei Orgânica do Distrito Federal (CF, art. 32, caput). Frisou que as expressões "dois turnos" e "interstício mínimo" teriam sentidos diversos, sem relação de continência necessária. Entendeu não haver indeterminação na cláusula referente a "dois turnos" exclusivamente, que apenas exigiria a realização de 2 etapas de discussão. Na situação, a regra teria sido satisfeita e o controle jurisdicional apenas existiria se as votações tivessem sido realizadas em única sessão. Ademais, o silêncio do texto constitucional no tocante ao art. 60, § 2º, seria eloquente e não permitiria aproximação, ainda que parcial, com o regime do interstício instituído em local diverso pelo constituinte. A corroborar essa assertiva, rememorou a existência de intervalo mínimo literal nas Constituições anteriores, de modo que não se poderia falar em lapso na CF/88. Aludiu a outras hipóteses de aprovação de Emendas em que não ocorrido interstício, como na EC 39/2002. Sublinhou haver norma regimental do Senado a determinar o intervalo de 5 dias úteis entre os turnos de votação, mas sua inobservância estaria sujeita apenas ao controle do próprio órgão político e não do STF. Ressaltou que, sob o ângulo material, a reforma da sistemática constitucional dos precatórios fora levada a cabo a partir de extenso debate, com a realização de audiências públicas das quais teriam participado vários representantes da sociedade civil. Assim, não se poderia falar em vício formal, sequer sob a suposta vertente teleológica de interpretação do art. 60, § 2º, da CF.
ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)

Precatório: regime especial e EC 62/2009 - 12

Vencidos os Ministros Relator, Marco Aurélio, Celso de Mello e Presidente. O Min. Marco Aurélio reputava que interpretação teleológica do art. 60, § 2º, da CF, excluiria queima de etapas. Dupla votação significaria espaço razoável para necessária reflexão, e o ocorrido potencializara a forma em detrimento do conteúdo da norma. Reafirmava ser necessário manter as balizas a dificultar alteração da Constituição, que deveria ser documento estável. O Min. Celso de Mello rememorava que, ao deliberar sobre o tema, o Senado votara por 2 vezes seguidas logo após manifestação da Comissão de Constituição, Justiça e Cidadania, tudo de modo concentrado, sem período mínimo para reflexão. O Presidente aludia a exemplos do direito comparado para demonstrar que as exigências aparentemente formais seriam inerentes à própria rigidez da Constituição. O Min. Gilmar Mendes, ao acompanhar a maioria nesse ponto, adiantou seu voto quanto aos supostos vícios materiais, para julgar os pedidos improcedentes. Lembrou que, com o advento da nova sistemática de pagamento de precatórios, os estados-membros estariam a avançar quanto aos pagamentos devidos. Anteriormente, o quadro seria de insolvência e não se poderia dar continuidade a processo de sucessivos parcelamentos.
ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)

Precatório: regime especial e EC 62/2009 - 13

Na sessão de 7.3.2013, o Min. Luiz Fux, em voto-vista, passou a discorrer sobre as inconstitucionalidades materiais suscitadas. Afirmou, de início, que a Emenda Constitucional figuraria como o instrumento mais valioso de expressão da vontade democrática no cenário de estabilidade institucional. Seus rigores formais exigiriam do Legislativo robusta manifestação político-deliberativa para traduzir em texto escrito pretensão de normatizar a vida em sociedade. Por isso, iniciativas dessa espécie deveriam ser contidas pelo núcleo de identidade constitucional, e os limites materiais ao poder de reforma estariam no art. 60, § 4º, da CF. Seria função das cláusulas pétreas afastar da esfera de atuação dos agentes políticos valores mais elevados, ao subtrair estes do alcance do poder constituinte derivado. Caberia à Corte, portanto, impor autocontenção judicial, de modo a tutelar apenas o núcleo essencial dos princípios tocados pelas cláusulas pétreas. As Emendas cumpririam o papel de readaptar o texto constitucional para sintonizá-lo com a evolução da sociedade, e vedar esse caminho consolidaria o governo dos mortos sobre os vivos, em prejuízo da própria estabilidade constitucional. Impor-se-ia reconhecer deferência às robustas manifestações democráticas expressadas por meio de Emendas, que só poderiam ser declaradas inconstitucionais quando em jogo o núcleo essencial dos valores protegidos pelo art. 60, § 4º, da CF.
ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)
Precatório: regime especial e EC 62/2009 - 14

No tocante ao regime da "superpreferência", previsto pelo § 2º do art. 100 da CF ["Os débitos de natureza alimentícia cujos titulares tenham 60 (sessenta) anos de idade ou mais na data de expedição do precatório, ou sejam portadores de doença grave, definidos na forma da lei, serão pagos com preferência sobre todos os demais débitos, até o valor equivalente ao triplo do fixado em lei para fins do disposto no § 3º deste artigo, admitido o fracionamento para essa finalidade, sendo que o restante será pago na ordem cronológica de apresentação do precatório"], realizou escorço histórico sobre o movimento constitucional desde a criação da ordem dos precatórios de natureza alimentícia até o sistema atual. Sintetizou que o Poder Público teria de se organizar para efetuar os pagamentos. Assim, se essa organização tivesse de ser refeita continuamente, tendo em vista o avanço da idade dos particulares, ela se tornaria inviável. Sob o ângulo da razoabilidade e da proporcionalidade, concluiu que essa regra constitucional não violaria nenhuma cláusula pétrea. Pelo contrário, a fórmula encontrada melhor atenderia a muitos pequenos credores, em detrimento de um só. Destacou que, em quadro de escassez de recursos, seria proporcional e razoável que, ao mesmo tempo em que assegurada prioridade a determinadas pessoas, outras tantas, também credoras de prestações de natureza alimentar, não poderiam ficar desamparadas. O limite teria em conta o postulado da sociedade fraterna, atenta à diferença, acolhedora de seus idosos e doentes, mas consciente também de outras urgências e da necessidade de equilibrar todas essas demandas.
ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)

Precatório: regime especial e EC 62/2009 - 15

Quanto ao regime de compensação, instituído nos §§ 9º e 10 do art. 100 da CF ["§ 9º. No momento da expedição dos precatórios, independentemente de regulamentação, deles deverá se abatido, a título de compensação, valor correspondente aos débitos líquidos e certos, inscritos ou não em dívida ativa e constituídos contra o credor original pela Fazenda Pública devedora, incluída parcelas vincendas de parcelamentos, ressalvados aqueles cuja execução esteja suspensa em virtude de contestação administrativa ou judicial. § 10. Antes da expedição dos precatórios, o Tribunal solicitará à Fazenda Pública devedora, para resposta em até 30 (trinta) dias, sob pena de perda do direito de abatimento, informação sobre os débitos que preencham as condições estabelecidas no § 9º, para os fins nele previstos"], acompanhou o relator para declarar sua inconstitucionalidade. Explicou que o suporte fático da compensação prescindiria de anuência ou acordo, perfazendo-se ex lege diante das seguintes circunstâncias objetivas: a) reciprocidade de dívidas; b) liquidez das prestações; c) exigibilidade dos débitos; e d) fungibilidade dos objetos. Reunidos esses elementos, não seria cabível exigir a anuência do credor privado para que ocorresse a compensação, pois disso resultaria, em última análise, tratamento mais restritivo para a Fazenda se comparado ao que ocorre na compensação entre créditos privados em geral, que independem de concordância e operariam ipso iure. ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)

Precatório: regime especial e EC 62/2009 - 16

Ademais, a compensação não violaria o direito de propriedade do credor, na medida em que também deveria à Fazenda prestação líquida, exigível e fungível. Nesse cenário, a compensação preservaria a boa-fé na relação entre o credor público e o privado. De igual modo, não vislumbrou violação ao contraditório e à ampla defesa. Embora inexistente previsão expressa, no art. 100 da CF, quanto à manifestação do credor, a necessidade de sua intimação prévia à compensação impor-se-ia como corolário imediato da garantia insculpida no art. 5º da CF. A falta de previsão específica não autorizaria a respectiva declaração de inconstitucionalidade. Colacionou a Resolução 115/2010, do CNJ, a prever que o juiz da execução somente poderia decidir sobre a compensação após ouvida a parte contrária. Além disso, não entendeu configurado ultraje à duração razoável do processo. De mesma forma, o fato de já existirem mecanismos administrativos ou judiciais destinados à salvaguarda de créditos titularizados pela Fazenda não significaria inconstitucionalidade da norma. O emprego desses mecanismos não representaria sempre a alternativa mais eficiente para o Estado e, portanto, para toda a coletividade. Na reciprocidade de créditos e débitos, a compensação seria meio ótimo de extinção obrigacional. Não malferiria a coisa julgada, mas prestigiaria a pacificação social.
ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)

Precatório: regime especial e EC 62/2009 - 17

Ressalvou que a sistemática, entretanto, encontraria óbice na garantia constitucional da isonomia, pois, ao cobrar o crédito, a Fazenda não seria obrigada a compensá-lo com eventual débito em face do credor-contribuinte. Ademais, a própria Lei 6.830/80, ao disciplinar a execução fiscal, vedaria a compensação. Assinalou que as mesmas razões que justificariam a compensação de débitos caberiam para a compensação de créditos. Não haveria razoabilidade na diferenciação das hipóteses. Prestigiar apenas o credor fazendário oprimiria o particular. Consignou que a igualdade seria agredida quando o fator diferencial adotado para qualificar os atingidos pela regra não guardasse relação de pertinência lógica com a inclusão ou exclusão no benefício deferido ou com a inserção ou arrendamento do gravame imposto. O fator de discrímen não teria relação com o tratamento jurídico dispensado às partes. Se o custo do ajuizamento de execuções fiscais pela Fazenda seria elevado e poderia ser evitado pela compensação, também seria elevado para o indivíduo litigante e para a sociedade em geral, que arcaria com os custos da multiplicidade de demandas judiciais. A medida deveria valer para credores e devedores públicos e privados, sob pena de se tornar privilégio odioso.
ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)

Precatório: regime especial e EC 62/2009 - 18

No que se refere ao novo regime da atualização monetária e dos juros moratórios no precatório (CF, art. 100, § 12; e ADCT art. 97, § 1º, II, e §16), acompanhou o relator para pronunciar a inconstitucionalidade parcial da EC 62/2009 e afastar a expressão "índice oficial de remuneração da caderneta de poupança", introduzido no § 12 do art. 100 da CF. Demonstrou que o índice oficial de correção monetária dos créditos inscritos em precatórios — o da caderneta de poupança — não seria idôneo a mensurar a variação do poder aquisitivo da moeda. Este índice seria fixado ex ante, a partir de critérios técnicos não relacionados com a inflação empiricamente considerada, fenômeno insuscetível de captação apriorística. Todo índice definido ex ante, assim, seria incapaz de refletir a real flutuação de preços apurada no período em referência. Logicamente, não se poderia quantificar em definitivo determinado fenômeno empírico antes mesmo de sua ocorrência. O meio escolhido pelo legislador seria, portanto, inidôneo a traduzir a inflação do período. Enfatizou que a finalidade da correção monetária consistiria em deixar as partes equitativa e qualitativamente na situação econômica na qual se encontravam quando formada a relação obrigacional. Nesse sentido, o direito à correção monetária seria reflexo imediato da proteção da propriedade. Acentuou que o Poder Público teria, por sua vez, créditos corrigidos pela taxa SELIC, cujo valor superaria o rendimento da poupança, a reforçar o argumento de violação à isonomia.
ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)

Precatório: regime especial e EC 62/2009 - 19

Por outro lado, registrou que os critérios de fixação de juros moratórios deveriam ser idênticos para a Fazenda e para os particulares e, existente divergência entre os índices previstos para uma mesma situação, dever-se-ia prestigiar o critério albergado por dispositivo de maior magnitude hierárquica. No caso, os juros moratórios incidentes sobre condenações judiciais teriam sido fixados, para o devedor público, de forma genérica no plano constitucional. Deveriam ser, assim, aplicados de forma igualmente genérica aos devedores particulares da Fazenda. Dessa maneira, existente índice constitucional bem definido para todas as condenações judiciais da Fazenda, este deveria ser aplicado ao devedor particular na mesma extensão em que o seria ao Poder Público. No ponto, divergiu do relator para rejeitar a alegação de inconstitucionalidade do art. 100, § 12, da CF, na parte em que fixado o índice de juros moratórios devidos pela Fazenda em valor equivalente à remuneração básica da caderneta de poupança, critério que deveria ser aplicado de imediato aos devedores privados da Fazenda, cujos débitos decorressem de decisão judicial transitada em julgado. Além disso, reputou procedente em parte a inconstitucionalidade por arrastamento da nova redação dada ao art. 1º-F da Lei 9.494/97 ("Nas condenações impostas à Fazenda Pública, independentemente de sua natureza e para fins de atualização monetária, remuneração do capital e compensação da mora, haverá a incidência uma única vez, até o efetivo pagamento, dos índices oficiais de remuneração básica e juros aplicados à caderneta de poupança"). Assinalou que a invalidade da sistemática constitucional de juros e de atualização monetária nos precatórios retiraria o amparo do aludido dispositivo, já que fulminado seu fundamento constitucional (CF, art. 100, § 12). Declarou inconstitucional a referência à "atualização monetária" contida no texto de lei, mas rejeitou a inconstitucionalidade quanto ao regime de juros moratórios, desde que incidente de forma recíproca para o Estado e o cidadão. Após sinalizar, a respeito do regime especial de pagamento (CF, art. 100, § 15; e ADCT, art. 97), que acompanharia o relator para declarar a inconstitucionalidade dos dispositivos, ao considerar a invalidade da moratória, sob fundamento de violação ao Estado de Direito; ao devido processo legal; ao livre e eficaz acesso ao Judiciário; e à duração razoável dos processos, o julgamento foi suspenso.
ADI 4357/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4357)
ADI 4425/DF, rel. Min. Ayres Britto, 6 e 7.3.2013. (ADI-4425)

Tributação de importado pode cair até 5%

Tributação de importado pode cair até 5%

Decisão do STF declarou inconstitucional fórmula de cálculo de PIS/Cofins, o que vai beneficiar empresas

Não está definido se decisão vale só para futuras operações ou vai retroagir, o que exigiria indenização

MARIANNA ARAGÃO
DE SÃO PAULO

A decisão do STF que declarou inconstitucional o cálculo de tributação de bens e serviços importados deverá reduzir entre 3% a 5% os custos para as empresas beneficiadas pela medida, de acordo com tributaristas ouvidos pela Folha.

O Supremo excluiu do cálculo do PIS/Pasep e do Cofins incidentes na importação o ICMS e as próprias contribuições. Os tributos eram incluídos na base de cálculo havia nove anos e, só entre 2006 e 2010, rendeu R$ 34 bilhões aos cofres públicos.

Com a nova forma de cálculo, o valor total de tributação para desembaraço de mercadorias seria reduzido entre 3% e 5%, diz o advogado Felippe Breda, do escritório Emerenciano Baggio.

Esse percentual varia em função das alíquotas de outros tributos que continuam incidindo sobre o PIS/Pasep e Cofins, como o Imposto de Importação e o IPI, destaca a advogada tributarista Priscila Dalcomuni.

"Quanto maior a alíquota desses outros impostos, maior o impacto da decisão."

A princípio, a decisão de anteontem beneficia diretamente a empresa Vernicitec, importadora de tintas do Rio Grande do Sul que entrou com o processo julgado.

Os efeitos começam a valer a partir da publicação da decisão, que deve ocorrer em dois meses.

O posicionamento do Supremo, no entanto, deve abrir caminho para decisões da Justiça em instâncias inferiores, em ações de empresas que postulam a exclusão dos tributos na base de cálculo sobre importação ou venham a pedir essa medida a partir de agora.

A inclusão do ICMS na base de cálculo dos impostos incidentes sobre as importações era questionada em cerca de 2.200 ações movidas por importadores em 22 tribunais do país.

As instâncias vinham tendo entendimentos diversos sobre o assunto, mas a maioria era a favor da União.

O STF ainda discute se a decisão vale apenas para futuras operações ou vai retroagir, obrigando o governo a ressarcir os valores aos contribuintes que questionam a taxação na Justiça.

O impacto para o consumidor dependerá da decisão das empresas eventualmente beneficiadas sobre o repasse do benefício.

A Abba (Associação Brasileira de Exportadores e Importadores) afirmou que discutirá com seus associados sobre a entrada ou não na Justiça com o pleito.

Segundo Alfredo Srour, vice-presidente da entidade, porém, somente as empresas optantes do regime de lucro presumido teriam vantagem com a nova forma de cálculo.


ANÁLISE

Consumidor poderá pagar a conta com mais carga tributária
Outras demandas sobre a mesma tese vão ter igual diagnóstico do STF, pois também sofrem cálculo embutido

FERNANDO ZILVETI
ESPECIAL PARA A FOLHA

O grande problema de justiça dos tributos sobre o consumo é justamente o caráter regressivo.

Esses tributos têm no seu bojo outros tributos a compor a base de cálculo.

O valor pago pelo contribuinte não se relaciona apenas à riqueza que gera, mas também aos tributos pagos na sua operação.

Afinal, o contribuinte paga tributo sobre tributo, uma sobreposição que só faz aumentar a carga tributária.

Edwin Seligman ensinava já no início do século 20 sobre os problemas de repercussão dos tributos sobre consumo. Entendia o emérito financista que todo tributo é potencialmente repercutível.

Em outras palavras, a conta da tributação é paga pelo consumidor de bens e serviços.

Ao introduzir a cobrança de PIS e Cofins sobre as importações, o governo seguiu a lógica do cálculo por dentro, ou seja, a base da riqueza tributável desses tributos é calculada sobre o preço da mercadoria ou serviço importado acrescido do frete, do seguro, dos próprios PIS e Cofins e do ICMS (Imposto sobre Circulação de Mercadorias e Serviços).

Havia nesse cálculo um problema constitucional, uma vez que a Carta não admite essa sobreposição de impostos e contribuições.

A decisão do STF (Supremo Tribunal Federal) trouxe uma solução para os empresários importadores, barateando seus produtos e serviços em aproximadamente 3%. Essa economia é do empreendedor, que não está obrigado a repassar o benefício obtido ao consumidor.

O mercado econômico é que comanda o preço, jamais o tributo. A rentabilidade do mercado importador aumenta, o que é bom para a economia.

ENXURRADA

O efeito imediato para o país será uma enxurrada de demandas judiciais dos contribuintes lesados ávidos em reaver o valor dos tributos pagos indevidamente.

Os tribunais, que já não suportam o volume de ações, vão se ver com um sem-número mais um problema para administrar.

O governo precisa intervir nisso, para evitar o caos do Judiciário.

Outra consequência temerária da decisão do STF é de política fiscal. Outras demandas sobre a mesma tese vão ter igual diagnóstico do Supremo, pois também sofrem o cálculo embutido.

O fisco perderá mais receita, deixando de arrecadar milhões de reais aos cofres públicos.

Serão criadas, então, outras formas de tributação para cobrir o rombo gerado no Orçamento. Afinal, o consumidor pagará essa conta, como de costume, com mais carga tributária.

FERNANDO ZILVETI é professor livre-docente de tributação da Escola de Administração da FGV.

 
Fonte: Folha de S.Paulo

to Declaratório Executivo COANA Nº 5 DE 21/03/2013 (Federal) - Estabelece hipótese de dispensa de utilização de cautelas fiscais no regime de Trânsito Aduaneiro de que trata a Instrução Normativa SRF nº 248, de 25 de novembro de 2002.

Ato Declaratório Executivo COANA Nº 5 DE 21/03/2013 (Federal)

Data D.O.: 22/03/2013

Estabelece hipótese de dispensa de utilização de cautelas fiscais no regime de Trânsito Aduaneiro de que trata a Instrução Normativa SRF nº 248, de 25 de novembro de 2002.

O Coordenador-Geral de Administração Aduaneira - Substituto, no uso da atribuição que lhe confere o inciso III do art. 312 do Regimento Interno da Secretaria da Receita Federal do Brasil, aprovado pela Portaria MF nº 203, de 14 de maio de 2012, e tendo em vista o disposto no inciso VI do art. 81 daInstrução Normativa SRF nº 248, de 25 de novembro de 2002,


Declara:


Art. 1º. Fica dispensada a lacração, pela RFB, de unidades de carga, do tipo contêiner, que chegarem ao País por meio de transporte marítimo e sejam submetidas ao regime de trânsito aduaneiro rodoviário, na modalidade de Entrada Comum, cujo beneficiário seja depositário autorizado.


§ 1º A dispensa referida no caput ficará condicionada à integridade dos lacres de segurança aplicados à unidade de carga pelo transportador marítimo, os quais deverão ser os mesmos declarados no Conhecimento de Carga Eletrônico (CE-Mercante).


§ 2º O lacre de segurança mencionado no § 1º será considerado, para todos os efeitos legais, cautela fiscal adotada pela RFB e sua numeração será informada no sistema pelo servidor responsável pelo desembaraço da declaração de trânsito correspondente.


Art. 2º. O depositário autorizado e o transportador do trânsito são responsáveis por informar à unidade de origem da RFB caso a numeração do lacre de segurança aplicado na unidade de carga pelo transportador marítimo seja divergente daquela declarada no CE-Mercante.


Parágrafo único. Na ocorrência prevista no caput, a unidade de origem procederá a aplicação de outras cautelas fiscais, nos termos do art. 10 da Instrução Normativa SRF nº 248, de 2002.


Art. 3º. Caso a divergência referida no caput do art. 2º não seja informada à unidade de origem, será considerada violação de dispositivo de segurança, implicando no registro de ocorrência previsto na alínea "b" do inciso I do art. 72 da Instrução Normativa SRF nº 248, de 2002, e na imputação de sanção administrativa e aplicação da multa referida no art. 728, inciso VI do Decreto nº 6.759, de 5 de fevereiro de 2009, ao transportador do trânsito e ao depositário autorizado.


Art. 4º. Este Ato Declaratório entra em vigor na data de sua publicação.


PETER TOFTE

quinta-feira, 21 de março de 2013

DIREITO PROCESSUAL PENAL. NECESSIDADE DE DEMONSTRAÇÃO DO VÍNCULO ENTRE O DENUNCIADO E A EMPREITADA CRIMINOSA NAS DENÚNCIAS NOS CRIMES SOCIETÁRIOS.


Nos crimes societários, embora não se exija a descrição minuciosa e individualizada da conduta de cada acusado na denúncia, é imprescindível que haja uma demonstração mínima acerca da contribuição de cada acusado para o crime a eles imputado. Apesar de nos crimes societários a individualização da conduta ser mais difícil, deve a denúncia demonstrar de que forma os acusados concorreram para o fato delituoso, de modo a estabelecer um vínculo mínimo entre eles e o crime, não se admitindo imputação consubstanciada exclusivamente no fato de os acusados serem representantes legais da empresa. O STJ tem decidido ser inepta a denúncia que, mesmo em crimes societários e de autoria coletiva, atribui responsabilidade penal à pessoa física levando em consideração apenas a qualidade dela dentro da empresa, deixando de demonstrar o vínculo do acusado com a conduta delituosa, por configurar, além de ofensa à ampla defesa, ao contraditório e ao devido processo legal, responsabilidade penal objetiva, repudiada pelo ordenamento jurídico pátrio. Precedentes citados do STF: HC 85.327-SP, DJ 20/10/2006; e do STJ: HC 65.463-PR, DJe 25/5/2009, e HC 164.172-MA, DJe 21/5/2012. HC 218.594-MG, Rel. Min. Sebastião Reis Júnior, julgado em 11/12/2012.


DIREITO TRIBUTÁRIO. EXTENSÃO DE ISENÇÃO FISCAL A CATEGORIA NÃO CONTEMPLADA.


Não é possível ao Poder Judiciário estender benefício de isenção fiscal a categoria não abrangida por regra isentiva na hipótese de alegação de existência de situação discriminatória e ofensa ao princípio da isonomia. A concessão de isenção fiscal é ato discricionário, fundado em juízo de conveniência e oportunidade do Poder Público, não sendo possível ao Poder Judiciário, sob o pretexto de tornar efetivo o princípio da isonomia, reconhecer situação discriminatória de categorias não abrangidas pela regra isentiva e estender, por via transversa, benefício fiscal sem que haja previsão legal específica. Precedente citado do STF: RE 405.579-PR, DJ 3/8/2011. AgRg no AREsp 248.264-RS, Rel. Min. Mauro Campbell Marques, julgado em 27/11/2012.

DIREITO PROCESSUAL CIVIL. INAPLICABILIDADE DO REDIRECIONAMENTO DE EXECUÇÃO PREVISTO NO ART. 135 DO CTN NA HIPÓTESE EM QUE SE OBJETIVE A COBRANÇA DE CONTRIBUIÇÕES PARA O FGTS

DIREITO PROCESSUAL CIVIL. INAPLICABILIDADE DO REDIRECIONAMENTO DE EXECUÇÃO PREVISTO NO ART. 135 DO CTN NA HIPÓTESE EM QUE SE OBJETIVE A COBRANÇA DE CONTRIBUIÇÕES PARA O FGTS.


Não é cabível o redirecionamento da execução previsto no art. 135 do CTN na hipótese em que a referida execução vise à cobrança de contribuições para o FGTS. Isso porque não é cabível o redirecionamento previsto no art. 135 do CTN na hipótese de execução de dívida não tributária. Precedentes citados: AgRg no REsp 1.255.445-RJ, DJe 3/11/2011; AgRg no REsp 1.266.647-SP, DJe 13/9/2011, e AgRg no AREsp 15.159-RJ, DJe 30/8/2011. AgRg no AREsp 242.114-PB, Rel. Min. Castro Meira, julgado em 4/12/2012.

A multa por atraso na escrituração fiscal digital - EFD é confiscatória, por falta de razoabilidade e ferir outros princípios


 Ao falarmos em justiça fiscal ou por alguns, conhecida como justiça tributária, não podemos tão somente em pensar em tributação compatível com capacidade contributiva do contribuinte, estamos a falar também para a impossibilidade do fisco em adentrar ao patrimônio do contribuinte através de multas fiscais.

O Estado, no caso em apreço, a UNIÃO, através da RFB - Receita Federal do Brasil tem a obrigação de fiscalizar, e ao fiscalizar de agir com inteira probidade. Partindo-se do termo probidade, que é: Observância rigorosa dos deveres, da justiça e da moral = honradez.

Mesmo que a RFB aplique rigorosamente o que prevê a lei, estaria tendo honradez em aplicar multas que extrapolam em muitos casos o faturamento e até mesmo o valor patrimonial do contribuinte? Como é o caso da multa por atraso na escrituração fiscal digital, objeto do presente!

O Sped - Sistema Público de Escrituração Digital foi instituído peloDecreto nº 6.022/2007. O interesse da instituição do Sped é a integração entre os fiscos Federal, Estadual e Municipal, racionalizando as obrigações acessórias, tornando mais célere a identificação de ilícitos fiscais.

AEmenda Constitucional nº 42, aprovada aos 19 de dezembro de 2003, introduziu o inciso XXII aoart. 37 da Constituição Federal, determinando às administrações tributárias da União, dos Estados e dos Municípios à atuarem de forma integrada, inclusive com compartilhamento de cadastros e de informações fiscais.

Eis que podemos concluir que a exigência da EFD somente tende a ser mais cerrada, com mais exigências, vejamos oart. 3º e incisos do Decreto nº 6.022/2003:

"Art. 3º São usuários do Sped:
I - a Secretaria da Receita Federal do Ministério da Fazenda;
II - as administrações tributárias dos Estados, do Distrito Federal e dos Municípios, mediante convênio celebrado com a Secretaria da Receita Federal; e
III - os órgãos e as entidades da administração pública federal direta e indireta que tenham atribuição legal de regulação, normatização, controle e fiscalização dos empresários e das sociedades empresárias.
§ 1º Os usuários de que trata o caput, no âmbito de suas respectivas competências, deverão estabelecer a obrigatoriedade, periodicidade e prazos de apresentação dos livros e documentos, por eles exigidos, por intermédio do Sped.
§ 2º Os atos administrativos expedidos em observância ao disposto no § 1º deverão ser implementados no Sped concomitantemente com a entrada em vigor desses atos.
§ 3º O disposto no § 1º não exclui a competência dos usuários ali mencionados de exigir, a qualquer tempo, informações adicionais necessárias ao desempenho de suas atribuições" (01).

I - Da multa estabelecido por atraso no envio da EFD - Escrituração Fiscal Digital

AInstrução Normativa RFB nº 1.052/2010instituiu a escrituração digital da Contribuição para o Pis/Pasep e da Contribuição para o Financiamento da Seguridade Social - Cofins, e com várias alterações,IN RFB nº 1.085/2010,IN RFB nº 1.161/2011,IN RFB nº 1.218/2011e revogado pelaInstrução Normativa RFB nº 1.252/2012.

O emaranhado de normas acaba por dificultar ainda mais o entendimento quanto à escrituração digital. No que tange à penalidade no caso do contribuinte atrasar o envio de sua escrituração, será penalizado com altíssima multa, conformeart. 10 da IN 1.252/2012:

"Art. 10. A não apresentação da EFD-Contribuições no prazo fixado no art. 7º acarretará a aplicação de multa no valor de R$ 5.000,00 (cinco mil reais) por mês-calendário ou fração. (Vide art. 1º do ADE RFB nº 4, 2012)" (02).

Não há como justificar a descabida sanção, sem antes abordarmos o princípio da moralidade administrativa, do direito à razoabilidade, à propriedade, da vedação ao confisco e da capacidade contributiva.

II - Princípio da moralidade administrativa

Esse princípio tem por objetivo mostrar que o Estado deve agir sempre em conformidade com a moralidade, princípio este descrito em nossaConstituição:

"Art. 37. A administração pública direta e indireta de qualquer dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios obedecerá aos princípios de legalidade, impessoalidade, moralidade, publicidade e eficiência e, também, ao seguinte: (Redação dada pela Emenda Constitucional nº 19, de 1998)" (03).

Princípio não menos importante que os demais, como explica José dos Santos Carvalho Filho:

"A Constituição referiu-se expressamente ao princípio da moralidade no art. 37, caput. Embora o conteúdo da moralidade seja diverso da legalidade, o fato é que aquele esta normalmente associado a este. Em algumas ocasiões, a imoralidade consiste na ofensa direta à lei e aí violará, ipso facto, o princípio da legalidade. Em outras, residirá no tratamento discricionário, positivo ou negativo, dispensado ao administrado; nesse caso, vulnerado estará o princípio da impessoalidade, requisito, em ultima análise, da legalidade da conduta administrativa" (04).

Contribuindo com os ensinamentos anteriores, Alexandre de Barros Castro, leciona:

"Constitui tal princípio pressuposto de validade de todo ato administrativo. Não se trata de moral comum, mas, sim, de uma moral jurídica, entendida aqui como um conjunto de regras de conduta e de procedimentos a que o Poder Público deve obedecer. Ou seja, tal preceito reza pelo bom e fiel cumprimento das regras de boa administração, que visam, em ultima instância, disciplinar o exercício do poder discricionário por parte da Administração Pública. É inegável que a moralidade administrativa integra o direito como elemento indissociável na sua aplicação, e em assim sendo, é inquestionável que também deve o Poder Público pautar sua atuação, quando do procedimento administrativo tributário" (05).

Pelo princípio da moralidade administrativa, o administrativo deve seguir rigorosamente os princípios éticos de razoabilidade e justiça. Odete Medauar, acentua:

"O princípio da moralidade é de difícil ou até impossível expressão verbal, na forma escrita ou oral. O problema de conceituação do princípio da moralidade está intimamente relacionado com a dificuldade de definição do termo corrupção" (06).

Analisando o presente princípio e a as normas pertinentes à EFD - Escrituração Fiscal Digital, chegaremos à conclusão de que mesmo estando o fisco, no caso a RFB - Receita Federal do Brasil amparada em norma para aplicação de sanção, esta ferindo o princípio em apreço, a da capacidade contributiva, do não confisco e da propriedade.

Manoel Gonçalves Filho aponta a dificuldade da conceituação de corrupção, enquanto desvio de conduta aberrante em relação ao padrão moral consagrado pela comunidade, exemplificando:

"Certos grupos, por exemplo, os profissionais liberais, costumam ser mais rigorosos em considerar certos atos como corruptos, do que outros menos moralistas. Isso faz com que, por exemplo, o Ministério Público, no Brasil, persiga como corrupção o nepotismo, que para a maioria da população é um dever do homem público, como bom chefe de família" (07).

III - Do direito à razoabilidade

No que tange ao principio da razoabilidade, este claramente esta com suas raízes fincadas no princípio da legalidade. Embora a penalidade em apreço esteja respaldada em leia, a forma pela qual se aplica não me parece nada razoável.

O princípio da razoabilidade estabelece ao ente arrecadador de que estando este amparado por lei, deve ser razoável em suas aplicações das legislações. Não é razoável a aplicação de multa inicial de R$ 5.000,00 (Cinco Mil Reais) a uma empresa que tem um faturamento mensal de R$ 3.000,00 (Três Mil Reais). Ressalta-se que o mencionado valor inicial da sanção é para cada mês ou fração em atraso.

Ainda contribuindo com este princípio, Celso Antônio Bandeira de Mello leciona:

"Não se imagine que a correção judicial baseada na violação do princípio da razoabilidade invade o mérito do ato administrativo, isto é, o campo de liberdade conferido pela lei à Administração para decidir-se segundo uma estimativa da situação e critérios de conveniência e oportunidade. Tal não ocorre porque a sobredita liberdade é liberdade dentro da lei, vale dizer, segundo as possibilidades nela comportadas. Uma providência desarrazoada, consoante dito, não pode ser havida como comportada pela lei. Logo, é ilegal: é desbordante dos limites nela admitidos" (08).

Contribuindo para o princípio da razoabilidade, Eduardo de Moraes Sabbag nos presta a seguinte lição:

"A razoabilidade é conceito jurídico indeterminado e elástico, podendo variar no tempo e espaço. Como o próprio termo prenuncia, o ser "razoável" significa atuar com bom senso e moderação, ponderando com equilíbrio as circunstâncias que envolvam a prática do ato.
A razoabilidade na ação estatal justifica-se na vinculação de ações coerentes, que levam em conta o equilíbrio no binômio "meios empregados e fins alcançáveis". O princípio vem moldar a conduta da Administração, que, atuando com a racionalidade necessária, adotará critérios aceitáveis por qualquer pessoa equilibrada, afastando-se das condutas desarrazoadas e bizarras que se distanciam das finalidades da lei atributiva da discrição manejada. Em resumo, o princípio da razoabilidade, em harmônico convício com o postulado da proporcionalidade, apresenta-se no cenário em que excessos e atitudes incongruentes é defeso à Administração, disposta a homenagear a prudência no nobre exercício da função estatal" (09).

IV - Princípio do direito à propriedade

Em nossaMagna Cartano caput doart. 5ºhá previsão do direito e proteção à propriedade.

"Art. 5º Todos são iguais perante a lei, sem distinção de qualquer natureza, garantindo-se aos brasileiros e aos estrangeiros residentes no País a inviolabilidade do direito à vida, à liberdade, à igualdade, à segurança e à propriedade, nos termos seguintes (10).

Toda pessoa física ou jurídica, tem direito à propriedade, podendo o ordenamento jurídico estabelecer suas modalidades de aquisição, perda, uso e limites.

O direito de propriedade constitucionalmente consagrado, garante que dela ninguém poderá ser privado arbitrariamente, pois somente a necessidade, a utilidade pública ou o interesse social permitirão a desapropriação.

Neste contesto de propriedade não estar-se dizendo tão somente à propriedade "imóvel", mas sim no sentido amplo de propriedade, sentido este que abrange todo direito à propriedade, podendo ser imóvel ou móvel.

Respeitada a função social do imóvel, este deve também estar protegido de arbitrariedades do Estado, não sofrendo através de sanções fiscais, e novamente aplicando-se esta proteção no sentido amplo de direito à propriedade, vejamos o que diz Alexandre de Moraes:

"A referência constitucional à função social como elemento estrutural da definição do direito à propriedade privada e da limitação legal de seu conteúdo demonstra a substituição de uma concepção abstrata de âmbito meramente subjetivo de livre domínio e disposição da propriedade por uma concepção social de propriedade privada, reforçada pela existência de um conjunto de obrigações para com os interesses da coletividade, visando também à finalidade ou utilidade social que cada categoria de bens objeto de domínio deve cumprir" (11).

O fisco ao aplicar sanção ao contribuinte e que passa à restringir o uso da propriedade, no caso de uma multa de ofício por atraso no envio da escrituração digital, está o fisco com esta atitude infringindo o princípio da garantia à propriedade privada. Vejas o que nos ensina Hugo de Brito Machado:

"Nossa Constituição Federal, ao cuidar dos princípios gerais da atividade econômica, determina seja observado, entre outros, o princípio da propriedade privada. E com isso justificou a existência do tributo, pois um Estado onde a ordem econômica adota o princípio da propriedade não pode, em regra, deter a propriedade dos meios de produção e valer-se do instrumento jurídico necessário a operar a transferência de recursos financeiros do setor privado para os cofres públicos" (12).

V - Princípio do não confisco

O princípio da vedação ao confisco esta previsto noart. 150, inciso IV da Constituição Federal, vejamos:

"Art. 150. Sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios:
IV - utilizar tributo com efeito de confisco" (13).

Em linhas gerais estaremos diante do confisco, sempre que o contribuinte perde um bem em benefício ao fisco, sendo em via administrativa ou judicial sem a devida reparação cabível. Segue breve lição de Alexandre de Moraes:

"Confisco é palavra procedente do latim confiscatio, de confiscare. É ato de apreensão ou adjudicação ao fisco, sem indenização, de bens pertencentes a outrem, em decisão judicial ou decisão administrativa, com base em lei.
Manoel Gonçalves Ferreira Filho define confisco da seguinte forma: em sentido estrito, há confisco sempre que o proprietário de um bem o perde, em benefício do Poder Público, sem a justa indenização" (14).

Ao ingressar na seara do confisco, o Estado está também ferindo o princípio da capacidade contributiva para o caso em apreço, ao aplicar a multa de R$ 5.000,00 para cada mês ou fração em atraso no envio da escrituração fiscal digital.

Claramente a desproporcionalidade de tal sanção é com certeza confiscatória, vejamos em breves e claras a lição de Hugo de Brito Machado Segundo:

"O verdadeiro limite ao poder de aplicar multas é a proporcionalidade que deve haver entre o montante da multa e a gravidade da infração praticada. Infrações leves, havidas no âmbito de operações não tributadas, que não causam prejuízos ao Erário, por exemplo, não devem ser punidas com multas pesadas em função da desproporção entre a infração e a multa, e não por conta do suposto caráter "confiscatório" destas" (15).

José Osvaldo Casás no tocante no não ao confisco nos presta a seguinte lição:

"A amplitude do direito de propriedade deixa clara a sua incompatibilidade com a tributação confiscatória. Nossa Constituição consagra em seu art. 14 o direito de usar e dispor da propriedade, erigindo uma verdadeira cidadela de proteção desse direito através do art. 17, o qual, nas palavras da Corte Suprema de Justiça da Nação, "compreende todos os interesses apreciáveis que um homem possa possuir fora de si mesmo, fora de sua vida e de sua liberdade.
Em tais condições, de nada valeria que a Constituição garantisse a propriedade privada, seu uso e disposição, enquanto por via indireta a tributação esvaziasse de conteúdo efetivo o apontado direito, o qual permitiu ao nosso Supremo Tribunal federal desqualificar gravames com efeitos ou alcances confiscatórios que absorvam uma parte substancial da renda ou do capital, além do que a proibição da confiscação de bens, tal como referida no Estatuto Supremo, se acha vinculada unicamente às sanções de tipo penal que perseguem tais fins" (16).

Contribuindo com o já enunciado, trago à baila algumas manifestações do STF:

"O Poder Público, especialmente em sede de tributação, não pode agir imoderadamente, pois a atividade estatal acha-se essencialmente condicionada pelo princípio da razoabilidade, que traduz limitação material à ação normativa do Poder Legislativo. O Estado não pode legislar abusivamente.
A atividade legislativa está necessariamente sujeita à rígida observância de diretriz fundamental, que, encontrando suporte teórico no princípio da proporcionalidade, veda os excessos normativos e as prescrições irrazoáveis do Poder Público.
O princípio da proporcionalidade, nesse contexto, acha-se vocacionado a inibir e a neutralizar os abusos do Poder Público no exercício de suas funções, qualificando-se como parâmetro de aferição da própria constitucionalidade material dos atos estatais. A prerrogativa institucional de tributar, que o ordenamento positivo reconhece ao Estado, não lhe outorga o poder de suprimir (ou de inviabilizar) direitos de caráter fundamental constitucionalmente assegurados ao contribuinte. É que este dispõe, nos termos da própria Carta Política, de um sistema de proteção destinado a ampará-lo contra eventuais excessos cometidos pelo poder tributante ou, ainda, contra exigências irrazoáveis veiculadas em diplomas normativos editados pelo Estado." (ADI 2.551-MC-QO, Rel. Min. Celso de Mello, julgamento em 2-4-2003, Plenário, DJ de 20-4-2006.)"

Trago para apreciação algumas ementas do STF no que tange à multa confiscatória:

"AI 830300 AgR-segundo / SC - SANTA CATARINA
SEGUNDO AG.REG. NO AGRAVO DE INSTRUMENTO
Relator(a): Min. LUIZ FUX
Julgamento: 06/12/2011 Órgão Julgador: Primeira Turma
Publicação
ACÓRDÃO ELETRÔNICO
DJe-036 DIVULG 17-02-2012 PUBLIC 22-02-2012
RDDT n. 200, 2012, p. 167-170
Parte(s)
RELATOR : MIN. LUIZ FUX
AGTE.(S): HSBC BANK BRASIL S/A - BANCO MULTIPLO
ADV.(A/S) : LUIZ RODRIGUES WAMBIER E OUTRO(A/S)
AGDO.(A/S) : MUNICÍPIO DE TUBARÃO
PROC.(A/S)(ES) : PROCURADOR-GERAL DO MUNICÍPIO DE TUBARÃO
Ementa
Ementa: SEGUNDO AGRAVO REGIMENTAL NO AGRAVO DE INSTRUMENTO. ISS SOBRE ARRENDAMENTO MERCANTIL. VALOR DA MULTA. INTERPRETAÇÃO DE NORMA LOCAL. IMPOSSIBILIDADE. SÚMULA 280/STF. MATÉRIA INFRACONSTITUCIONAL. OFENSA REFLEXA. 1. A violação indireta ou reflexa das regras constitucionais não enseja recurso extraordinário. Precedentes: AI n. 738.145 - AgR, Rel. Min. CELSO DE MELLO, 2ª Turma, DJ 25.02.11; AI n. 482.317-AgR, Rel. Min. ELLEN GRACIE, 2ª Turma DJ 15.03.11; AI n. 646.103-AgR, Rel. Min. CÁRMEN LÚCIA, 1ª Turma, DJ 18.03.11. 2. A ofensa ao direito local não viabiliza o apelo extremo. 3. Os princípios da legalidade, do devido processo legal, da ampla defesa e do contraditório, da motivação das decisões judiciais, bem como os limites da coisa julgada, quando a verificação de sua ofensa dependa do reexame prévio de normas infraconstitucionais, revelam ofensa indireta ou reflexa à Constituição Federal, o que, por si só, não desafia a abertura da instância extraordinária. 4. A jurisprudência do Supremo Tribunal Federal firmou-se no sentido de que é aplicável a proibição constitucional do confisco em matéria tributária, ainda que se trate de multa fiscal resultante do inadimplemento pelo contribuinte de suas obrigações tributárias. Assentou, ainda, que tem natureza confiscatória a multa fiscal superior a duas vezes o valor do débito tributário. (AI-482.281-AgR, Rel. Min. Ricardo Lewandowski, Primeira Turma, DJe 21.8.2009). 5. A decisão judicial tem que ser fundamentada (art. 93, IX), ainda que sucintamente, mas, sendo prescindível que a mesma se funde na tese suscitada pela parte. Precedente: AI-QO-RG 791.292, Rel. Min. Gilmar Mendes, Tribunal Pleno, DJe de 13,08.2010. 6. In casu, o acórdão recorrido assentou: PROCESSUAL CIVIL - PROVA PERICIAL - DESNECESSIDADE. "Como o destinatário natural da prova é o juiz, tem ele o poder de decidir acerca da conveniência e da oportunidade de sua produção, visando obstar a prática de atos inúteis ou protelatórios (art. 130 do CPC), desnecessários à solução da causa. Não há que se falra em cerceamento de defesa pelo indeferimento de prova pericial, vês que, a par de oportunizados outro meios de prova, aquela não se mostre imprescindível ao deslinde do litígio" (AI n. 2003.010696-0, Des, Alcides Aguiar). TRIBUTÁRIO - ISS - OPERAÇÃO DE LEASING SOBRE BENS MÓVEIS - LEASING FINANCEIRO - INCIDÊNCIA - SÚMULA 8 DO TJ/SC. A ter da Súmula 18 deste Pretório, restou pacificado o entendimento de que "o ISS incide na operação de arrendamento mercantil de coisas móveis". ISS - LEASING - BASE DE CÁLCULO - VALOR EXPRESSO NO CONTRATO ACRESCIDO DE ENCARGOS PRESUMIDOS - IRREGULARIDADE. "A base de cálculo do ISS é o valor da prestação de serviços. Em se tratando de leasing, é o quantitativo expresso no contrato" (Edcl nos Edcl no AgRg no Ag n. 756212, Min. José Delgado), motivo pelo qual há que se reconhecer a manifesta irregularidade da inclusão de encargos "presumivelmente contratados" no quantum arbitrado pelo Fisco municipal. CONSTITUIÇÃO DO CRÉDITO TRIBUTÁRIO - MUNICIPIO - LOCAL DA PRESTAÇÃO DO SERVIÇO. Em relação à questão do local competente para o lançamento e recolhimento do ISS, está pacificado nos tribunais pátrios o entendimento de que "competente para a instituição e arrecadação do ISS é o Município em que ocorre a efetiva prestação do serviço, e não o local da sede do estabelecimento da empresa contribuinte" MULTA FICAL - NÃO PAGAMENTO DO DÉBITO - PRINCÍPIO DA VEDAÇÃO DE CONFISCO - INAPLICABILIDADE. 1. A imposição da multa pelo Fisco visa à punição da infração cometida pelo contribuinte, sendo a graduação da penalidade determinada pela gravidade da conduta praticada. Desse modo, afigura-se possível em razão da intensidade da violação, a imposição da multa em valor superior ao da obrigação principal. 2. Na ausência de critérios legais objetivos para fixação da pena de multa, a aplicação desta no patamar máximo deverá necessariamente vir acompanhada dos fundamentos e da motivação que a justifique. 7. Agravo regimental desprovido."

"AI 715058 AgR / MG - MINAS GERAIS
AG.REG. NO AGRAVO DE INSTRUMENTO
Relator(a): Min. JOAQUIM BARBOSA
Julgamento: 27/03/2012 Órgão Julgador: Segunda Turma
Publicação
ACÓRDÃO ELETRÔNICO
DJe-078 DIVULG 20-04-2012 PUBLIC 23-04-2012
Parte(s)
RELATOR: MIN. JOAQUIM BARBOSA
AGDO.(A/S) : ESTADO DE MINAS GERAIS
ADV.(A/S): ADVOGADO-GERAL DO ESTADO DE MINAS GERAIS
AGTE.(S) : DELANO SHOPPING PAMPULHA LTDA
ADV.(A/S) ROBERTA ESPINHA CORRÊA
Ementa: AGRAVO REGIMENTAL. TRIBUTÁRIO. MULTA CONFISCATÓRIA. 50% DO VALOR DO CRÉDITO TRIBUTÁRIO. FALTA DE PREQUESTIONAMENTO. NECESSIDADE DE REABERTURA DA INSTRUÇÃO PROBATÓRIA. IMPOSSIBILIDADE. Esta Suprema Corte firmou orientação quanto à possibilidade do controle de constitucionalidade das multas desproporcionais, isto é, que tenham efeito confiscatório sem justificativa. A questão de fundo, portanto, é saber-se se a intensidade da punição é ou não adequada à gravidade da conduta da parte agravada. Porém, a então recorrente não indicou com precisão a conduta que teria deflagrado a imposição da multa nem as razões pelas quais essa penalidade seria inadequada à gravidade da infração. Tampouco o acórdão recorrido demonstra esse juízo. Falta ao quadro o imprescindível prequestionamento. Assim, para que fosse possível reformar o acórdão recorrido conforme pleiteia a agravante, não bastaria requalificar fatos jurídicos. Seria necessário reabrir a própria instrução probatória, o que não é admitido (Súmula 279/STF). Agravo regimental ao qual se nega provimento."

VI - Princípio da capacidade contributiva do contribuinte

É inquestionável que o sentido de justiça de certa forma se confunde com o sentido da capacidade contributiva. Esta ligação é claro que advém de que a tributação deve respeitar a dignidade, ou melhor dizendo, a capacidade de ser tributado. Não pode o contribuinte, pessoa física ou jurídica, sofrer sanção tributária, mesmo a acessória, onde esta exação fira este direito constitucional, conformeart. 145, §1º da Constituição Federal:

"Art. 145. A União, os Estados, o Distrito Federal e os Municípios poderão instituir os seguintes tributos:
(...)
§ 1º - Sempre que possível, os impostos terão caráter pessoal e serão graduados segundo a capacidade econômica do contribuinte, facultado à administração tributária, especialmente para conferir efetividade a esses objetivos, identificar, respeitados os direitos individuais e nos termos da lei, o patrimônio, os rendimentos e as atividades econômicas do contribuinte" (17).

Este importantíssimo princípio traz em si o princípio da razoabilidade, princípio este já anteriormente abordado.

O princípio da capacidade contributiva determina a equitativa reparação dos encargos tributários entre os contribuintes. Vejamos o que leciona Roque Antônio Carrazza:

"Deste dispositivo constitucional emerge, de modo inequívoco, a necessária correlação entre os impostos e a capacidade contributiva. De um modo bem amplo, já podemos adiantar que ela de manifesta diante de fatos ou situações que revelam, prima facie, da parte de quem os realiza ou neles se encontra, condições objetivas, para, pelo menos em tese, suportar a carga econômica desta particular espécie tributária.
A par disso, a própria interpretação das normas tributárias que visam a onerar financeiramente os contribuintes deve ser feita em perfeita sintonia com os princípios da capacidade contributiva e da igualdade" (18).

Como sempre se demonstra, Hugo de Brito Machado leciona com grande esmero, vejamos:

"Sustenta que a capacidade contributiva não pode ser identificada na pura e simples capacidade econômica do sujeito passivo da tributação. É problemática a determinação da capacidade econômica, tanto porque é impreciso o conceito de renda, como porque a capacidade econômica não pode ser dimensionada apenas pela renda, seja qual for a noção desta que se tenha adotado. A capacidade contributiva, no seu entender, há de envolver fato indicativo do gozo de vantagens decorrentes dos serviços público" (19).

Alexandre de Moraes nos presta a seguinte lição:

"Ser for da índole constitucional do imposto, ele deverá obrigatoriamente ter caráter pessoal e ser graduado de acordo com a capacidade econômica do contribuinte. Ou, melhor: se a regra matriz do imposto (traçada pela CF) permitir, ele deverá necessariamente obedecer ao princípio da capacidade contributiva" (20).

Não nos resta outra conclusão à extrairmos dos enunciados de que tal multa, objeto deste, é totalmente confiscatória, pois não guarda nenhuma relação com a capacidade contributiva do contribuinte, tratando milhares de empresas em situações totalmente distintas no tocante à atividade, ao porte e faturamento de forma semelhante, aplicando-se a multa de R$ 5.000,00.

Lembrando ainda, conforme já tratado neste, a aplicação da famigerada multa é sem sombra de dúvida confiscatória e fere o princípio do direito à propriedade e da razoabilidade.

VII - Conclusão

A RFB ao tentar receber as multas aplicadas sem sombra de dúvida encontrará resistência dos contribuintes, mas em sua grande maioria, encontrará contribuinte que não possui capacidade financeira para pagamento da famigerada sanção.

Não seria mais vantajoso ao fisco (RFB) cobrar uma sanção com mais justiça fiscal, onde o valor da sanção fosse em virtude do porte e faturamento da empresa? Qual será a vantagem em aplicar uma sanção que acaba por sufocar a empresa?

Tal sanção não há consonância com os basilares princípios enumerados no decorrer do presente trabalho.

Não resta dúvida de que o SPED trará além de maior controle do fisco (Federal, Estadual e Municipal) dos valores de contribuições e demais outras informações. Este é o poder-dever do Estado, pois tem a obrigação de fiscalizar os contribuintes.

Não estou aqui defendendo o retrocesso do processo fiscalizatório, do uso tão somente dos meios em papel pela fiscalização. Os meios eletrônicos utilizados pelo fisco devem continuar e que a modernização é indispensável.

O que não há que ser aceito é que para a modernização dos meios de fiscalização o fisco (RFB) aplique sanções aos contribuintes que atrasem o envio do arquivo da escrituração digital, e esta sanção fira os princípios que representam a manutenção da sociedade democrática, estabelecendo o mínimo de convívio social entre o fisco e os contribuintes.

Do exposto, lança-se o seguinte questionamento: com qual base o fisco aplica uma sanção pelo atraso no envio do arquivo da escrituração fiscal digital de R$ 5.000,00 a um contribuinte que tem faturamento mensal de R$ 3.000,00 e a mesma sanção a uma empresa que tem um faturamento mensal de R$ 500.000,00?

Conforme demonstrado, através da melhor doutrina existente assim como pelo judiciário, em sendo o contribuinte compelido a pagar a malfadada sanção poderá socorrer-se ao judiciário para que analise o caso concreto e desconstitua tal sanção.

Notas

(01) Decreto nº 6.022/2003.

(02) Instrução Normativa RFB, nº 1.252/2012.

(03) BRASIL. "Constituição (1988)." Constituição da República Federativa do Brasil. 05 de Outubro de 1988.

(04) CARVALHO FILHO, José dos Santos. Manual de Direito Administrativo. 19ª. Rio de Janeiro: Lumen Juris, 2008, p. 18.

(05) CASTRO, Alexandre de Barros. Procedimento Administrativo Tributário: Teoria e Prática. São Paulo: Saraiva, 2008, p. 146.

(06) MORAES, a. d. (2011). Constituição do Brasil Interpretada e Legislação Constitucional (8ª ed.). São Paulo: Atlas. p. 722.

(07) MORAES, a. d. (2011). Constituição do Brasil Interpretada e Legislação Constitucional (8ª ed.). São Paulo: Atlas. p. 722.

(08) BANDEIRA DE MELLO, Celso Antônio. Curso de Direito Administrativo. 28ª ed. São Paulo: Malheiros Editores, 2010. p. 109.

(09) SABBAG, Eduardo de Moraes. Manual de Direito Tributário. São Paulo: Saraiva, 2009. p. 208.

(10) Constituição da República Federativa do Brasil de 1988.

(11) MORAES, a. d. (2011). Constituição do Brasil Interpretada e Legislação Constitucional (8ª ed.). São Paulo: Atlas. p. 190.

(12) MACHADO, H. d. (2009). Direitos Fundamentais do Contribuinte e a Efetividade da Jurisdição. São Paulo: Atlas. p. 134.

(13) Constituição da República Federativa do Brasil de 1988.

(14) MORAES, a. d. (2011). Constituição do Brasil Interpretada e Legislação Constitucional (8ª ed.). São Paulo: Atlas. p. 1.715.

(15) SEGUNDO, H. d. (2009). Código Tributário Nacional, Antotações à Constituição, ao Código Tributário Nacional e às Leis complementares 87/1996 e 116/2003. (2ª ed.). São Paulo: Atlas. p. 43.

(16) MACHADO, H. d. (2009). Direitos Fundamentais do Contribuinte e a Efetividade da Jurisdição. São Paulo: Atlas. p. 136.

(17) Constituição da República Federativa do Brasil de 1988.

(18) CARRAZZA, R. A. (2012). Curso de Direito Constitucional Tributário (28ª ed.). Sao Paulo: Malheiros. p. 96.

(19) MACHADO, H. d. (2009). Direitos Fundamentais do Contribuinte e a Efetividade da Jurisdição. São Paulo: Atlas. p. 85.

(20) MORAES, a. d. (2011). Constituição do Brasil Interpretada e Legislação Constitucional (8ª ed.). São Paulo: Atlas. p. 1.688.


Natal Moro Frigi

Contabilista. Advogado e Especialista em Direito Tributário.


FISCOSOFT