A Receita Federal (RFB) coloca em funcionamento um novo serviço para facilitar ainda mais a vida do viajante na regularização da importação dos bens integrantes de sua bagagem. A partir de ontem, 18/2, será permitido o recolhimento dos tributos devidos por meio do pagamento eletrônico por cartão de débito.São aceitos cartões de qualquer instituição financeira, porém apenas das bandeiras Visa, Mastercard e Elo.
O serviço de recolhimento dos tributos por cartão de débito já está disponível aos passageiros que desembarcam no aeroporto de Brasília e em alguns dias está previsto para entrar em funcionamento nos aeroportos de Guarulhos e do Galeão .Com esses três aeroportos, mais de 80% dos passageiros em voos internacionais já terão acesso ao serviço.
Cabe lembrar que o viajante pode trazer mercadorias, sem o pagamento de tributos, desde que estejam incluídas no conceito de bagagem e não excedam o limite de valor global de US$ 500,00 e os limites quantitativos. Quando se excede esse limite de valor, é efetuado por DARF o pagamento do imposto de importação, exclusivamente, a uma alíquota de 50% sobre o excedente.
A disponibilização desse serviço é resultado de um projeto mais amplo de modernização e simplificação do controle aduaneiro sobre bens de viajantes, visando a preparação da Receita Federal para os grandes eventos esportivos.
Nesse contexto a retenção de bens integrantes de bagagem acompanhada de viajantes brasileiros na chegada de voos internacionais, até o pagamento do imposto, poderia causar transtornos tanto aos viajantes como à própria RFB. Com o enorme aumento do fluxo de passageiros os viajantes poderiam perder conexões ao terem que providenciar o recolhimento do DARF e retornarem à Aduana para liberação de seus bens e, em outras situações, tinham que retornar em data posterior, em vista da inexistência de agências bancárias ou terminais bancários de auto atendimento em alguns aeroportos.
Cabe destacar que, como parte desse projeto, já foi alterada a legislação para desobrigar a entrega da declaração para os viajantes que não tinham bens a declarar e foi disponibilizado o aplicativo "Viajantes" para tablets e smartphones. O programa possui diversas funcionalidades. O Assistente DBA permite, por meio de perguntas e respostas direcionadas, avaliar a necessidade de preenchimento e apresentação da DBA - Declaração de Bagagem Acompanhada. Vídeo informativo apresenta as regras de bagagem e informações sobre os procedimentos alfandegários. Já o guia Dicas de Viagem, de fácil consulta, conta com informações sobre bagagem, limites de isenção, quantidades permitidas e dicas gerais.
A Receita Federal também pretende implementar ainda esse ano a Declaração Eletrônica de Bens de Viajante (e-DBV), a qual proporcionará o preenchimento prévio da declaração através da internet, inclusive por tablets e celulares, e o pagamento antecipado por meio de home banking ou cartões de débito nas Alfândegas. Tal medida também agilizará a verificação aduaneira e reduzirá o tempo de desembaraço de bens constantes da bagagem acompanhada dos viajantes.
Fonte: Receita Federal do Brasil - RFB
quarta-feira, 20 de fevereiro de 2013
Viajantes poderão pagar tributos incidentes sobre a bagagem no cartão de débito Novidade está em funcionamento no aeroporto de Brasília e em poucos dias também em Guarulhos e Galeão


Em três anos, declaração do IR pelo cidadão pode acabar
Fernanda Bompan O sócio da Trevisan Gestão & Consultoria (TG&C), Vagner Jaime Rodrigues, prevê que em três anos os brasileiros (registrados como pessoa física) não precisarão mais se preocupar com a declaração do Imposto de Renda (IR) da forma como acontece hoje, e a própria Receita Federal verificará todas as informações do IRPF e enviará um documento para cada cidadão mostrando quanto ele deve ou tem para receber de restituição. Este cenário pode proporcionar um melhor controle do fisco e maior arrecadação, o que é favorável para as contas públicas. | |
| DCI – SP |
Banco Central muda regra e alivia instituições financeiras
Ernani Fagundes As instituições financeiras vão ter um alívio nos custos com advogados, contadores e programadores nos próximos trimestres. Ontem, o presidente do Banco Central (BC), Alexandre Tombini, anunciou a eliminação imediata da obrigatoriedade de elaboração e remessa do relatório de Informações Financeiras Trimestrais (IFT) pelos bancos. Novas medidas | |
| DCI – SP |
Repetição de indébito - Contagem do prazo prescricional
Elaborado em: 07/2012 O prazo para propositura de ação de repetição de tributo indevidamente pago pelo contribuinte é de cinco anos, a contar da data do pagamento, de conformidade com a regra doart. 168, I do CTN. Nos tributos sujeitos ao lançamento por homologação, que se dá normalmente de forma tácita após o decurso do prazo de cinco anos a contar da ocorrência do fato gerador, esse prazo é de mais cinco anos, conforme pacífica jurisprudência de nossos tribunais até o advento daLC nº 118/05. Oart. 3ºdessa Lei Complementar veio conferir efeito interpretativo ao inciso I, doart. 168 do CTNpara consignar que a: "Extinção do crédito tributário ocorre, no caso de tributo sujeito a lançamento por homologação, no momento do pagamento antecipado de que trata o § 1º, art. 150, da referida Lei." Por ter atribuído caráter interpretativo, oart. 4º da mesma LC nº 118/05prescreveu a aplicação retroativa do citado preceito doart. 3º. O Superior Tribunal de Justiça entendeu que a norma do art. 3º inova no plano normativo retirando das disposições interpretadas justamente o sentido "tido como correto pelo STJ, intérprete e guardião da legislação federal." (Resp nº 849709/MG, Rel. Min. Teori Albino Zavascki, DJ de 24-8-2006). Aquela Corte de Justiça suscitou e acolheu, por essa razão, o incidente de inconstitucionalidade doart. 4º da LC nº 118/05na parte em conferiu efeito retroativo aoart. 3º(Embargos de Divergência no Resp nº 644736/PE, Rel. Min. Teori Albino Zavascki, DJ de 27-8-2007). O entendimento do STJ, por sinal, corretíssimo, era no sentido de que o citadoart. 3º, da LC nº 118/05somente pode ter eficácia prospectiva, incidindo apenas sobre situações que venham ocorrer a partir de sua vigência. Essa matéria, contudo, veio a ser objeto da decisão plenária da Corte Suprema que declarou a inconstitucionalidade da segunda parte doart. 4º, da LC nº 118/05, conferindo ao julgado caráter de repercussão geral. Consagrou a tese de que o novo prazo de 5 anos tem aplicação somente nas ações ajuizadas após o decurso davacatio legisde 120 dias, ou seja, a partir de 9 de junho de 2005. Para clareza, transcreveremos a sua ementa: "DIREITO TRIBUTÁRIO - LEI INTERPRETATIVA - APLICAÇÃO RETROATIVA DA LEI COMPLEMENTAR Nº 118/2005 - DESCABIMENTO - VIOLAÇÃO À SEGURANÇA JURÍDICA - NECESSIDADE DE OBSERVÂNCIA DA VACACIO LEGIS - APLICAÇÃO DO PRAZO REDUZIDO PARA REPETIÇÃO OU COMPENSAÇÃO DE INDÉBITOS AOS PROCESSOS AJUIZADOS A PARTIR DE 9 DE JUNHO DE 2005. Quando do advento da LC 118/05, estava consolidada a orientação da Primeira Seção do STJ no sentido de que, para os tributos sujeitos a lançamento por homologação, o prazo para repetição ou compensação de indébito era de 10 anos contados do seu fato gerador, tendo em conta a aplicação combinada dos arts. 150, § 4º, 156, VII, e 168, I, do CTN. A LC 118/05, embora tenha se auto-proclamado interpretativa, implicou inovação normativa, tendo reduzido o prazo de 10 anos contados do fato gerador para 5 anos contados do pagamento indevido. Lei supostamente interpretativa que, em verdade, inova no mundo jurídico deve ser considerada como lei nova. Inocorrência de violação à autonomia e independência dos Poderes, porquanto a lei expressamente interpretativa também se submete, como qualquer outra, ao controle judicial quanto à sua natureza, validade e aplicação. A aplicação retroativa de novo e reduzido prazo para a repetição ou compensação de indébito tributário estipulado por lei nova, fulminando, de imediato, pretensões deduzidas tempestivamente à luz do prazo então aplicável, bem como a aplicação imediata às pretensões pendentes de ajuizamento quando da publicação da lei, sem resguardo de nenhuma regra de transição, implicam ofensa ao princípio da segurança jurídica em seus conteúdos de proteção da confiança e de garantia do acesso à Justiça. Afastando-se as aplicações inconstitucionais e resguardando-se, no mais, a eficácia da norma, permite-se a aplicação do prazo reduzido relativamente às ações ajuizadas após a vacatio legis, conforme entendimento consolidado por esta Corte no enunciado 445 da Súmula do Tribunal. O prazo de vacatio legis de 120 dias permitiu aos contribuintes não apenas que tomassem ciência do novo prazo, mas também que ajuizassem as ações necessárias à tutela dos seus direitos. Inaplicabilidade do art. 2.028 do Código Civil, pois, não havendo lacuna na LC 118/08, que pretendeu a aplicação do novo prazo na maior extensão possível, descabida sua aplicação por analogia. Além disso, não se trata de lei geral, tampouco impede iniciativa legislativa em contrário. Reconhecida a inconstitucionalidade art. 4º, segunda parte, da LC 118/05, considerando-se válida a aplicação do novo prazo de 5 anos tão-somente às ações ajuizadas após o decurso da vacatio legis de 120 dias, ou seja, a partir de 9 de junho de 2005. Aplicação do art. 543-B, § 3º, do CPC aos recursos sobrestados. Recurso extraordinário desprovido." (RE nº 566621/RS, Relator(a): Min. Ellen Gracie, Tribunal Pleno, julgado em 04-08-2011, REPERCUSSÃO GERAL - MÉRITO DJe-195 DIVULG 10-10-2011 PUBLIC 11-10-2011). Interpretando aquele acórdão do STF, o STJ alterou seu entendimento mudando o critério de contagem do prazo prescricional afirmando que será sempre de cinco anos para as ações ajuizadas a partir de 9 de Junho de 2005 quando entrou em vigor oart. 3º, da LC nº 118/05. Deixou de ter relevância a data do pagamento do tributo a ser repetido. Transcreveremos a ementa para melhor compreensão do leitor: "CONSTITUCIONAL. TRIBUTÁRIO. RECURSO ESPECIAL REPRESENTATIVO DA CONTROVÉRSIA (ART. 543-C, DO CPC). LEI INTERPRETATIVA. PRAZO DE PRESCRIÇÃO PARA A REPETIÇÃO DE INDÉBITO NOS TRIBUTOS SUJEITOS A LANÇAMENTO POR HOMOLOGAÇÃO. ART. 3º, DA LC 118/2005. POSICIONAMENTO DO STF. ALTERAÇÃO DA JURISPRUDÊNCIA DO STJ. SUPERADO ENTENDIMENTO FIRMADO ANTERIORMENTE TAMBÉM EM SEDE DE RECURSO REPRESENTATIVO DA CONTROVÉRSIA. Salvo melhor juízo, da leitura do acórdão proferido pela Corte Suprema não conduz ao entendimento consagrado nesse último acórdão do STJ a pretexto de seguir a orientação do Pretório Excelso por ser matéria de cunho constitucional. A aplicação do novo prazo prescricional de 5 anos para todas as ações ajuizadas a partir da vigência da nova lei, ignorando a repetição de tributos pagos antes de nova lei importa em conferir efeito retroativo que o tribunal vem combatendo. Equivale a dar vida aoart. 4º da LC nº 118/05, relativamente às ações ajuizadas a partir de 9 de junho de 2005. O tributo indevido, pago antes de 9 de junho de 2005, tem assegurado ao sujeito passivo o prazo de repetição de 10 anos de acordo com o princípiotempus regit actum. A nova lei não pode alcançar situações ocorridas no passado. Nunca é demais recordar que a prescrição, que implica extinção do crédito tributário, insere-se no âmbito do direito material. Por isso, a anterior orientação jurisprudencial do STJ estava correta. Infelizmente, constantes modificações de entendimentos jurisprudenciais ferem o princípio de segurança jurídica. Como o Recurso Especial em que se sacramentou o novo critério para contagem do prazo prescricional ocorreu em caráter de recurso repetitivo (art. 543-C do CPC) várias decisões de tribunais locais, proferidas à luz da anterior orientação do Colendo STJ serão reformadas, causando perplexidade e frustração dos jurisdicionados. Kiyoshi Harada Sócio fundador da Harada Advogados Associados. Especialista em Direito Tributário e em Ciência das Finanças pela FADUSP. Professor de Direito Financeiro, Tributário e Administrativo. Presidente do Centro de Pesquisas e Estudos Jurídicos - CEPEJUR. Conselheiro do Instituto dos Advogados de São Paulo e ex-Diretor da Escola Paulista de Advocacia. | |
| FISCOSOFT |
terça-feira, 19 de fevereiro de 2013
Fazenda de São Paulo amplia controle sobre operações
STF analisará aproveitamento de crédito de ICMS no processo de exportação
segunda-feira, 18 de fevereiro de 2013
Nova regra do IR favorece quem recebe até R$ 6.000 de participação nos lucros
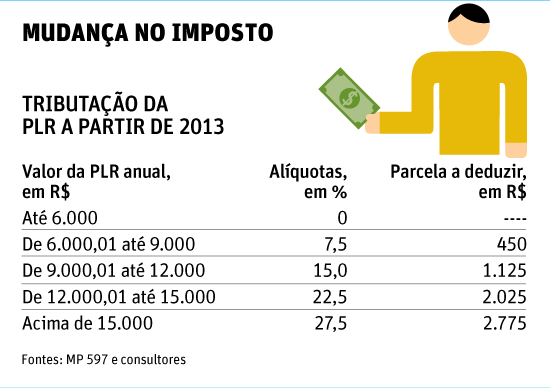
MARCOS CÉZARI A decisão do governo, de tributar exclusivamente na fonte os rendimentos recebidos pelos trabalhadores como participação nos lucros e resultados das empresas, corrige uma antiga distorção no Imposto de Renda e beneficia contribuintes que receberem até R$ 6.000 de PLR. A tributação vale para os rendimentos recebidos a partir de 1º de janeiro deste ano e que superarem R$ 6.000 (até esse limite o valor será isento do IR), segundo a medida provisória nº 597. Pela regra em vigor até 2012, os valores recebidos como PLR eram tributados pela tabela mensal para calcular o IR retido na fonte. Dependendo do valor recebido, essa forma de taxação poderia levar um contribuinte a "pular" de faixa na declaração anual do IR. Segundo a tributarista Elisabeth Lewandowski Libertuci, do Libertuci Advogados Associados, um contribuinte que durante o ano foi tributado em 15% (em 2012, renda tributável entre R$ 2.453,51 e R$ 3.271,38), por exemplo, poderia "pular" para a faixa de 22,5% ao somar a PLR recebida com o salário anual. "Esses 'saltos' faziam com que esses contribuintes tivessem menor restituição ao declarar ou então até mais IR a pagar", ressalta. A decisão de tributar exclusivamente na fonte a PLR corrige essa distorção, segundo ela, uma vez que, na declaração, os valores não mais serão somados. Agora, a PLR será lançada na ficha "Rendimentos sujeitos à tributação exclusiva/definitiva". Além de corrigir a distorção, Libertuci afirma que a isenção até R$ 6.000 beneficiará os trabalhadores, pois a tabela mensal que vigorará em 2013 isentará do IR apenas os rendimentos até R$ 1.710,78. Ela dá alguns exemplos para mostrar o ganho dos trabalhadores. Uma PLR de R$ 6.000 seria tributada em R$ 860 pela regra antiga, mas agora ficará isenta. Uma de R$ 10 mil teria de pagar R$ 1.960, mas será tributada em apenas R$ 375 pela regra nova --aqui, a redução do IR é de 80,9%. Para R$ 20 mil, a taxação cai 42,1%, ao passar de R$ 4.710 (regra antiga) para R$ 2.725 (regra nova). Para o coordenador editorial de Imposto de Renda e contábil da IOB Folhamatic, Edino Garcia, a mudança traz dois ganhos: um financeiro e um fiscal. "No mês que recebe a PLR, a pessoa tem ganho financeiro, pois não há tributação ou ela é menor, e, na declaração, não somará a PLR aos outros rendimentos." IMPERFEIÇÃO A tributarista, entretanto, vê uma imperfeição na medida provisória, que precisaria ser corrigida na conversão em lei pelo Congresso. Segundo a MP, os valores de PLR recebidos de anos anteriores devem ser somados e tributados conjuntamente pela tabela progressiva da própria MP. Essa regra não é aplicada no caso de salários recebidos de forma acumulada. Nesta situação, o contribuinte tem a opção de usar uma tabela progressiva especial, que considera o número de meses a que os salários se referem. "A extensão do raciocínio para a MP da PLR levaria à conclusão de que valores acumulados deveriam se submeter a uma tabela especial. Assim, no caso de dois PLRs de anos anteriores, a tabela deveria considerar duas vezes a isenção de R$ 6.000." Com MARIA PAULA AUTRAN, de São Paulo
| |
| Folha de S.Paulo |
Desembargadores do TJ-SP se dividem quanto à EC 62
ANUÁRIO DA JUSTIÇA
O julgamento da constitucionalidade de Emenda Constitucional 62/2009 foi incluído na pauta desta quarta-feira (20/2) do Supremo Tribunal Federal. A emenda estabeleceu regime especial para o pagamento de precatórios e deu ao poder público 15 anos para saldar suas dívidas, com reserva de percentuais mínimos nos orçamentos estaduais e municipais.
Por esticar o prazo para o pagamento das dívidas públicas, o dispositivo foi apelidado de "emenda do calote". Em Ação Direta de Inconstitucionalidade, o Conselho Federal da Ordem dos Advogados do Brasil afirma que a emenda atenta contra a separação dos Poderes: transfere para o Judiciário a administração de dívida contraída pelo Executivo, além de violar o direito dos credores de receber as verbas a que têm direito, violando, segundo a ADI, o ato jurídico perfeito.
A Procuradoria-Geral da República já deu parecer pedindo o provimento da ADI, que recebeu o número 4.357 e foi distribuída ao ministro Ayres Britto, aposentado. Antes de deixar o Supremo, Britto declarou a inconstitucionalidade da EC 62. Disse que ela viola os princípios constitucionais da impessoalidade e da moralidade da administração pública.
Para os desembargadores da Seção de Direito Público do Tribunal de Justiça de São Paulo, isso não muda o fato de que não há consenso quanto à constitucionalidade da EC 62. Levantamento feito a partir das respostas dadas ao Anuário da Justiça São Paulo 2013 mostra respostas diversas à questão. São Paulo é o estado que conta com o maior precatório do país. Segundo quadro publicado pela Secretaria de Fazenda do estado, a dívida, apurada em 31 de dezembro de 2012, é de R$ 16,5 bilhões, distribuídos em cerca de 8 mil processos.
O desembargador Antonio Carlos Malheiros, da 3ª Câmara de Direito Público, nem chega analisar a constitucionalidade. Para ele, "o precatório por si só é uma imoralidade". "Enquanto o cidadão tem de trabalhar para pagar suas dívidas, o Estado paga quando tem interesse. Se o Estado não pode pagar, não provoque a dívida", critica. Já o desembargador Rui Stoco, da 4ª Câmara, não tem dúvida quanto à inconstitucionalidade.
O presidente da Seção de Direito Público, desembargador Samuel Alves de Melo Júnior, afirma que o Órgão Especial do TJ já se manifestou pela inconstitucionalidade da emenda. Pelo fato de a EC 62 tratar de processos já julgados e dívidas já declaradas existentes pelo Judiciário, Samuel Alves afirma que ela viola o ato jurídico perfeito e a coisa julgada.
O desembargador Décio de Moura Notarangeli, da 9ª Câmara Pública, classifica a questão como "polêmica". Diz que o regime especial é um dos pontos "discutíveis" da EC, pois "atenta contra a garantia constitucional de que a desapropriação far-se-á mediante justa e prévia indenização em dinheiro, conforme diz o artigo 5º, inciso XXXIV, da Constituição".
Jeito maroto
De outro lado, o desembargador Leonel Carlos da Costa, da 5ª Câmara de Direito Público, diz que a emenda é constitucional. Mas nem por isso concorda com ela. "A EC 62 é uma expressão jurídica do comportamento maroto que tem dominado a consciência nacional. Nem tudo o que é legal ou constitucional é eticamente correto. Ela duvida do dever do Estado de ser moralmente correto."
Há outra questão intrínseca ao debate sobre a constitucionalidade da EC 62: sua retroação. O desembargador Sérgio Jacintho Guerrieri Rezende, membro do Órgão Especial e da 7ª Câmara de Direito Público, conta que o colegiado de cúpula do TJ tem entendido que a EC não pode retroagir. "A EC não pode violar os princípios vetores do direito adquirido e da coisa julgada, como tem decidido a maioria dos membros do Órgão Especial deste tribunal", afirma. Mas defende que, para fatos posteriores, "ela é totalmente constitucional e está sendo aplicada com exação pelo TJ-SP".
O desembargador Armando Camargo Pereira, da 3ª Câmara, é de opinião semelhante em relação à retroatividade da EC 62. Para ele, ela fere duas cláusulas constitucionais pétreas: a ofensa ao direito adquirido e à coisa julgada.
No entanto, para o desembargador Luís Paulo Aliende Ribeiro, da 11ª Câmara de Direito Público, a EC 62 deve ser aplicada a precatórios já vencidos. "Se o próprio texto constitucional é que determina o ingresso do precatório vencido e não pago no regime especial de pagamento, não há que falar em direito adquirido ou em violação ao princípio da segurança jurídica", diz.
Pedro Canário é repórter da revista Consultor Jurídico.
Revista Consultor Jurídico, 18 de fevereiro de 2013
DEPÓSITO JUDICIAL NÃO PODE SER EQUIPARADO A PAGAMENTO INTEGRAL PARA CONFIGURAR DENÚNCIA ESPONTÂNEA
O depósito judicial, com questionamento do tributo devido, não pode ser equiparado ao pagamento, para fins de aplicação do instituto da denúncia espontânea, previsto no artigo 138 do Código Tributário Nacional (CTN). O entendimento é da Primeira Turma do Superior Tribunal de Justiça (STJ), que, por maioria, negou recurso do Banco IBM S/A contra a Fazenda Nacional. Foi a primeira vez que o colegiado debateu a questão.
A defesa do Banco IBM sustentou que não seria "justo ou razoável" impedir a denúncia espontânea em hipótese de depósito judicial realizado nos moldes da Lei 9.703/98, porque se estaria penalizando o contribuinte que, inconformado com determinada cobrança fiscal, vai a juízo exatamente para questioná-la. A União rebateu, afirmando que a configuração da denúncia espontânea pressupõe o pagamento integral do débito, e não o depósito judicial da quantia supostamente devida.
O Ministério Público Federal, em parecer, deu razão ao contribuinte. Disse que há denúncia, embora não haja confissão do débito, e que o depósito judicial implica a disponibilidade dos valores para a Fazenda, nos termos da Lei 9.703. Para o MPF, basta sua conversão em renda caso haja reconhecimento da existência do débito na Justiça, "devendo-se entender que é, portanto, compatível com o pagamento, para fins de afastar a multa moratória".
Contestação
No caso, o contribuinte impetrou mandado de segurança para ver reconhecida a inexigibilidade da Contribuição de Intervenção no Domínio Econômico (Cide). Em razão do depósito das quantias eventualmente devidas em momento anterior a qualquer procedimento da Fazenda Nacional no sentido de exigir o débito, o contribuinte pediu ainda para ser afastada a multa moratória sobre quantias que fossem devidas a esse título.
Em primeiro grau, o juiz entendeu "ser possível a configuração da denúncia espontânea, uma vez que o depósito judicial, após a Lei 9.703, passou a ter os mesmos efeitos do pagamento".
O Tribunal Regional Federal da 2ª Região (TRF2) reformou a sentença, por entender não ser possível a equiparação entre os institutos do depósito judicial e do pagamento integral do tributo devido. De acordo com o TRF2, o próprio CTN disciplina pagamento e depósito em capítulos distintos, sendo, portanto, regimes diferenciados.
Pagamento
O banco recorreu ao STJ. Ao analisar o caso, o relator, ministro Benedito Gonçalves, lembrou que a jurisprudência do Tribunal é no sentido de que apenas o pagamento integral do débito que segue à sua confissão é apto a dar ensejo à denúncia espontânea. Em outras palavras, explicou, é pressuposto da denúncia espontânea a consolidação definitiva da relação jurídica tributária mediante confissão do contribuinte e imediato pagamento de sua dívida fiscal.
Assim, para que se configure a denúncia espontânea é necessária a concordância "inequívoca" do contribuinte com a situação de devedor, o que não combina com a realização do depósito com o fim de discutir se realmente a quantia deve ser paga.
"Em face disso, não é possível conceder os mesmos benefícios da denúncia espontânea ao débito garantido por depósito judicial, pois, por meio dele subsiste a controvérsia sobre a obrigação tributária, retirando, dessa forma, o efeito desejado pela norma de mitigar as discussões administrativas ou judiciais a esse respeito", esclareceu o ministro.
Acompanharam este entendimento os ministros Ari Pargendler e Sérgio Kukina. Divergiram, dando razão ao contribuinte, os ministros Arnaldo Esteves Lima e Napoleão Nunes Maia Filho.
REsp 1131090
CV - Sr. Eduardo Capozzi
Sergio Eduardo Capozzi
Formação Acadêmica
- Negociação com
fornecedores nacionais e Internacionais
- Preparação de documentos (Fatura, Packing
List. BL) para importação
- Elaboração de Fluxo de compras mensal e
semanal
- Compra de peças para TBM
- Analise a aprovação de contas de insumos de
tarefas.
- Analise a aprovação de compra de materiais
para execução de tarefas.
- Desenvolvimento de planilhas de analise de
custo e follow-up de gastos de combustível, lubrificantes, tempo de
utilização dos maquinários e outros insumos.
- Medição com clientes do trabalho executado, e
conseqüente procedimento da cobrança correspondente.
- Follow-up da execução de obras para que os
eventos de pagamento ocorressem no tempo adequado.
- Comando de reuniões periódicas com
funcionários para identificar deficiências, discutir mudanças necessárias
e cobrar mudanças anteriormente acordadas.
- Avaliação periódica individual dos empregados.
- Intermediação em
negócios envolvendo partes de diferentes paises, línguas e culturas.
- Comunicação em apresentações,
“one to one”, por e-mail, por telefone ou através de apresentações em
computador.
- Professor de inglês para executivos.
Supervisor Administrativo de Exportação
- Supervisão do departamento
de venda (exportação) de madeira.
- Implementação de mudanças
que visaram diminuir o tempo de resposta ao cliente.
- Implementação linha direta
do auxiliar de exportação com a fabrica para diminuir o tempo de passagem
do pedido.
- Implementação de um setor
de “hotline e feedback” e atualização em tempo real (update) para o comprador saber o status de seu
pedido.
- Atualização de banco de
dados de papel para arquivos eletrônicos.
- Professor do
idioma inglês para executivos de gerência média e superior.
- Desenvolvimento
de planos de ações específicos para as necessidades do gerentes que viajam
para fazerem palestras.
- Orientação
quanto a postura e ações quando fora do Brasil.