quarta-feira, 18 de julho de 2012

Receita Federal aperta o cerco a transações internacionais

Receita Federal aperta o cerco a transações internacionais

Cerca de 40% das empresas, tirando as enquadradas no Simples, serão afetadas

Importar ou exportar serviços, além de fazer a transferência de direitos de royalties, vai ficar mais difícil. A Receita Federal editou uma instrução normativa (1.277) determinando que transações desse gênero sejam informadas no prazo de trinta dias.

No caso de atrasos, a multa será de R$ 5 mil ao mês ou 5% do valor da operação.
São afetadas pela norma, por exemplo, contratações de profissionais para consultoria, diligências, instalação e manutenção de equipamentos e para agenciamento de exportações.

Encomendas de correção de softwares devem ser enquadradas, assim como corretagem de compra de imóveis em outros países. Também estão no escopo da instrução 1.277 os pagamentos e recebimentos de royalties.

No caso de pessoas jurídicas, não há piso de valor. Para pessoas físicas, a regra vale em operações acima de R$ 20 mil. A instrução foi publicada em 28 de junho, mas passou despercebida.

Agora, porém, as bancas de advocacia tributária alertam os clientes enquanto aguardam a regulamentação, que deve acontecer de um mês e um ano, acreditam os tributaristas.

A expectativa é que venha com restrições - piso de valor - que reduzam o número de operações abrangidas. Para se ter uma ideia do volume de transações afetadas, o Banco Central registrou no ano passado remessas de US$ 103 bilhões relativas ao pagamento de serviços e de US$ 3,5 bilhões relativas a direitos de royalties.

"Tirando as empresas que estão no Simples, a medida deverá atingir 40% das companhias", estima Ana Cláudia Utumi, sócia coordenadora da área tributária do escritório Tozzini Freire Advogados.

Entre os setores mais afetados, devem estar os de tecnologia e petroquímica, que usam muita mão de obra estrangeira.

Imposto disfarçado

Na prática, a IN 1.277 pode se tornar um "novo imposto", principalmente para empresas de pequeno e médio porte. A alternativa é elevar o custo administrativo investindo em departamento jurídico e softwares de gerenciamento adaptáveis às novas rotinas.

Do contrário, terão de arcar com a multa de R$ 5 mil mensais, por não cumprirem a nova exigência.

"Preencher formulários detalhadamente pode ser oneroso para empresas menores", avalia Julio Augusto Oliveira, sócio do escritório Siqueira Castro. "É um exagero. Essas informações já são prestadas em outras rotinas fiscais. A instrução transfere ao contribuinte trabalho que deveria ser feito pela Receita."

Oliveira destaca que a norma exige a prestação de informações por estabelecimento. "No caso de uma empreitera, cada canteiro de obras é considerado uma empresa e terá de fazer o preenchimento no site."

Ele ressalta que, em serviços sujeitos a medição - como obras, que têm aferido seu progresso físico periodicamente -, a instrução normativa fixa a necessidade de informação um mês após o início da prestação de serviço e um mês após a medição. Procurada pela reportagem, a Receita Federal não quis se pronunciar.


Especialistas discutem legitimidade da norma

Instrução se baseia em lei criada para gerar informações para o Ministério da Indústria; aplicação de multa por atraso é questionada por tributaristas

A legitimidade da instrução normativa 1.277 pode ser questionada, aponta Sergio André Rocha, sócio da área de tributos da consultoria Ernst & Young Terco. Isso porque a norma se apoia na lei 12.546, de dezembro de 2011, que estabelece a obrigatoriedade de prestação de informações sobre importação e exportação de serviços e transferência de recursos relacionados a royalties e intangíveis (ativos de difícil avaliação de valor) ao Ministério da Indústria, Desenvolvimento e Comércio Exterior (MDIC).

A ideia era prover o ministério com dados para a composição de estatísticas sobre o intercâmbio de valores — exceto aqueles devidos à comercialização de mercadorias, que já são acompanhados — para fins de gestão. "A obrigatoriedade de fornecer essas informações é de controle do MDIC, não fiscal. Não tem a ver com a Receita Federal. Não tem pé nem cabeça criar uma obrigação tributária acessória a partir daí", defende Rocha. E, sendo assim, a multa prevista para atraso na entrega das informações não é aplicável. "Estão forçando a barra."

Yun Ki Lee, sócio-diretor do Dantas, Lee, Brock & Camargo Advogados, vê incongruência na estratégia da Receita. "É um ponto bastante discutível, pois uma multa, por ser uma sanção — neste caso, pecuniária —, só pode ser introduzida por lei. E ninguém é obrigado a fazer ou deixar de fazer algo senão em em virtude de lei." A questão da penalidade sem previsão legal também chama a atenção de Felippe Alexandro Ramos Breda, do escritório Emerenciano, Baggio e Associados. "Nossa legislação proíbe que norma regulamentar do Executivo — a Instrução Normativa é norma para regular a atividade interna da administração pública — crie penalidade sem previsão legal. A IN 1.227 não poderia prever penalidade, uma vez que não teve previsão na lei que rege o assunto, a 12.546/2011." "Parece-me questionável, por ausência de base legal, a exigência de informações do exportador de serviços", resume Osmar Marsilli Jr, tributarista sócio da PLKC Advogados.

Na lei

Há também quem entenda que a novidade está de acordo com a lei. "Não vejo irregularidade na edição da instrução normativa, pois tem apoio na legislação que trata dos tributos federais. Nada impede que o MDIC emita normas sobre a obrigação de prestar a informações para fins econômico-comerciais, conforme previsto na Lei 12.546/2011", diz Eduardo Diamantino, sócio do Diamantino Advogados Associados. Outro defensor da norma é Adão Matos, diretor da Trevisan Gestão& Consultoria. "A IN 1.277 vem ao encontro das intenções do governo de deixar cada as informações cada vez mais transparentes de forma prática e ágil para o Fisco. Pode até ser que, em alguns casos, possa ser entendida como desnecessária ou repetitiva, mas está em acordo com o pensamento de maior transparência." ¦ J.G.


Fiscalização tem avanço rápido com tecnologia
Cruzamento de dados permite maior controle, dá eficiência e gera arrecadação crescente

Enquanto o sindicato dos auditores fiscais reclama de falta de profissionais no órgão, a arrecadação cresce consistentemente. Os resultados também não se ressentem do crescimento pífio da economia brasileira. Acontece que, com alcance cada vez maior a bancos de dados e tecnologia para cruzar as informações, o Fisco está ganhando eficiência — e uma certa cara de Grande Irmão. Cruzando dados de diversas fontes, tem cada vez mais possibilidade de encontrar divergência de cifras nas declarações.

Os Cartórios de Registros de Imóveis, por exemplo, já abastecem os computadores do órgão. "Notamos um crescente número de pessoas chamadas a prestar informações sobre imóveis", conta Julio Augusto Oliveira, do Siqueira Castro. "A Receita está cada vez mais municiada, muito bem aparelhada. E, ainda por cima, com medidas como a IN 1.277, transfere o ônus das rotinas para o contribuinte, na medida em que cabe a ele alimentar o site do órgão. Chama a atenção a sofisticação que vem conquistando." Eduardo Martim do Nascimento, do Morad Advocacia, concorda: "A instrução faz parte do processo de reestruturação do modelo de fiscalização e controle da Receita". As obrigações tradicionais, como DIPJ, "serão paulatinamente substituídas pelo cruzamento de dados, aumentando a eficácia da fiscalização e arrecandando mais, muito mais." Por isso, além de observar o incremento nas dificuldades de pessoas e, principalmente, empresas, os especialistas veem na nova norma um sinal de que a Receita Federal fica com as garras cada vez mais afiadas. "O pior é que a criação desse novo controle parece ser um sinal de aumento da sanha da Receita Federal em desconsiderar os acordos internacionais de bitributação dos quais o Brasil é signatário", analisa Eduardo Diamantino, sócio do Diamantino Advogados Associados. "O que tem o MDIC a ver com variações patrimoniais, cuja atribuição é própria do controle do Conselho de Controle de Atividades Financeiras, o Coaf, e da Receita Federal?", questiona Adonilson Franco, sócio do Franco Advogados. "Se fosse para controlar as transações de serviços com o exterior, deveriam ser computadas também aquelas que não geram variações patrimoniais", considera Adonilson Franco, sócio do Franco Advogados. "Fica aí o alerta para mais um desvio no uso de informações prestadas pelos cidadãos." ¦ J.G.


Fonte: Brasil Econômico

Juliana Garçon   (jgarcon@brasileconomico.com.br)

PEDIDO DE RADAR ORDINÁRIO E A INAPTIDÃO DO CNPJ DA EMPRESA

Prezados,


Bom dia.


Recentemente a 7.ª Turma do Tribunal Regional Federal da 1.ª Região negou recurso proposto pela Fazenda Nacional contra sentença de primeiro grau que concedeu tutela antecipada a uma empresa, restabelecendo sua inscrição no CNPJ, pois havia sido declarada inapta em processo administrativo fiscal.


O fato que gerou a fiscalização motivando a abertura de processo administrativo fiscal para fins de declaração de inaptidão da empresa foi o pedido da empresa para aumentar seu limite de operações no comércio exterior (revisão do Radar Ordinário), a Receita Federal teria identificado divergências e irregularidades na documentação apresentada, o que resultou em fiscalização a qual concluiu pela interposição fraudulenta presumida, em razão da não comprovação da origem dos recursos aplicados pela agravada no comércio exterior.


Na sentença inicial, o juízo concedeu a tutela antecipada, pois os "documentos acostados à inicial revelam a existência regular da empresa, não havendo razão para que seja considerada como sociedade de fachada ou que atue na ilicitude", decisão que a Fazenda Nacional recorreu.


A grande pergunta que fica aqui é: Como evitar este tipo de situação?


Temos o dever de entrar com o pedido de revisão de radar quando existir discrepância entre o volume transacionado pela empresa e o limite auferido na concessão inicial do Radar Ordinário, para não nos sujeitarmos ao enquadramento no procedimento especial de fiscalização conforme IN SRF 228/02, mas a própria tentativa de evitá-lo pode ser o motivador do enquadramento!


Meu entendimento é que para evitarmos este tipo de situação temos que entender o âmago da intenção / exigência fiscal, que é o de identificar a Origem e Disponibilidade dos recursos empregados no comércio exterior, então vamos analisar as legislações envolvidas.


A Receita Federal estabeleceu através da IN SRF 650/06 os procedimentos de habilitação de importadores, exportadores e internadores da Zona Franca de Manaus para operação no Sistema Integrado de Comércio Exterior (Siscomex) e credenciamento de seus representantes para a prática de atividades relacionadas ao despacho aduaneiro.


As modalidades de habilitação são a Ordinária, a Simplificada (com seus desdobramentos), a Especial e a Restrita, mas a modalidade que demanda a maior atenção do contribuinte é a Ordinária (inicial ou revisão de estimativa), em decorrência do desfecho natural do processo em caso da não comprovação da Origem e Disponibilidade dos recursos aplicados nas operações de comércio exterior, que é abertura de procedimento especial conforme IN SRF 228/02 (§ 3 º do Art. 21º da IN SRF 650/06).


A Portaria MF nº 350/02 dispõe sobre os procedimentos de controle da origem dos recursos aplicados em operações de comércio exterior visando o combate à interposição fraudulenta de pessoas, onde na prática apenas estabelece limites e a competência da Secretaria da Receita Federal e do Banco Central para fazê-lo.


Independentemente do controle efetuado pelo BC neste quesito, os contribuintes sentem mais o peso da Secretaria da Receita Federal quando o assunto é comprovação da Origem e Disponibilidade dos recursos, pois em menos de uma semana da publicação da Portaria MF nº 350/02, a SRF publicou a IN SRF 228/02, a qual já estava pronta para ser colocada em prática sendo que até hoje gera muita controvérsia e curiosamente não foi editada / aperfeiçoada desde então, passados quase 10 anos.


As legislações citadas acima não deixam os contribuintes exatamente confortáveis com a definição do termo "Origem e Disponibilidade", pois operações não bancárias (via caixa) embora atualmente incomuns, não são ilícitas, embora sejam de "Disponibilidade" difícil de comprovar.


Existem também os lançamentos efetuados a título de simples faturamento decorrentes de vendas para entrega futura (CFOP 5.922, por exemplo), que também podem ser confundidos com recebimento de adiantamento de recursos para operações em comércio exterior, o que não é permitido a não ser que a operação seja por conta e ordem (IN SRF 225/02).


O Art. 6º da IN SRF 228/02 (sem ser específico o suficiente para dirimir as principais dúvidas dos contribuintes) indica alguns dos elementos de prova que comprovam a origem lícita, a disponibilidade e a efetiva transferência, se for o caso, dos recursos necessários à prática das operações de comércio exterior.


Resumidamente, para o contribuinte demonstrar a regular Origem e Disponibilidade dos referidos recursos é necessário entender quais são as entradas de recursos esperadas em uma empresa. Em meu entendimento são três os principais tipos de entrada de recursos em uma empresa:


Integralização de Capital Social, onde a origem é verificada através do IRPF do sócio que está efetuando a integralização e a disponibilidade é verificada com os respectivos comprovantes da transação bancária entre contas correntes (comprovante de TED, DOC, Cheque, extratos bancários do sócio e da empresa, etc...). A sugestão aqui é somente integralizar capital social via transação bancária, jamais integralizar o capital social via aporte no caixa da empresa em espécie para evitar problemas ou muito menos aumentar o capital social via "conta contábil de reserva de lucros", acreditem, já vi autuações em decorrência disto e por mais injusto que seja, se não houver o fluxo financeiro entre as contas bancárias do sócio e da empresa, a disponibilidade não é comprovada no critério da fiscalização.


Faturamento de produtos e serviços, onde a origem é verificada através das notas fiscais envolvidas na transação (entrada dos produtos vendidos, venda dos produtos e de prestação de serviços) e a disponibilidade é verificada com os respectivos comprovantes de pagamentos e quitações, recebimentos vinculados às respectivas notas fiscais citadas, inclusive com contratos de câmbio se for o caso, e extratos bancários. A sugestão é dar prioridade às transações bancárias, que são de fácil comprovação.


Empréstimos, onde a origem é verificada através do contrato de empréstimo, e a disponibilidade através de extratos bancários indicando o recebimento do empréstimo, os respectivos pagamentos das parcelas, débitos de TAC, IOF, etc..., A sugestão é não contrair empréstimo de pessoa física ou pessoa jurídica que não tenha a atividade empréstimo como objeto societário (vide § 1º do Art. 6º da IN SRF 228/02), mas caso seja inevitável, lembre-se que o provedor destes recursos fica sujeito a ser fiscalizado pela Receita Federal para identificação da Origem e Disponibilidade dos recursos.


Existem outros pontos aos quais os contribuintes devem se atentar, como registros contábeis fidedignos, mão de obra adequada à atividade, regularidade da documentação de suporte às atividades da empresa (contratos social, de locação e de uso de marca comercial, regularidade das declarações fiscais, etc...), mas me arrisco a dizer que tendo a questão Origem e Disponibilidade equacionada, praticamente 90% do caminho foi andado no sentido de comprovar a existência de fato da empresa, nos critérios do procedimento especial de fiscalização da IN SRF 228/02.


Abraços.

engº Marcelo Ferrer

dm8.com.br


Exportações da Marcopolo foram legítimas, diz Carf

PROPÓSITO NEGOCIAL


Por Pedro Canário

O Conselho de Administração de Recursos Fiscais (Carf), do Ministério da Fazenda, decidiu nesta terça-feira (17/7) que as operações de exportação da companhia de viação Marcopolo foram legais e não se trataram de simulações. Por oito votos a um, os conselheiros da Câmara Superior rejeitaram os argumentos da Fazenda Nacional de que as operações de exportação de peças da companhia foram feitas a empresas do próprio grupo, como forma de enganar o Fisco e não pagar impostos.

O caso ganhou repercussão por ser o primeiro a tratar da venda para empresas situadas em paraísos fiscais. Pelas regras tributárias nacionais, quando uma companhia exporta para outra situada em país considerado paraíso fiscal, deve obedecer às regras de preço de transferência — já que no país da compradora não existe tributação sobre renda e lucro.

A Receita Federal autuou a Marcopolo com o argumento de que a empresa desrespeitou o artigo 74 da Medida Provisória 2.158-35/2001, que regula os preços de transferência — regra que visa evitar que subsidiárias no Brasil mandem lucros não tributados a matrizes no exterior por meio de aquisição de matéria prima superfaturada. A hipótese foi rejeitada pelo Carf.

No caso, a Marcopolo foi autuada pela Receita por supostas omissões decorrentes de vendas à Marcopolo International, com sedes nas Ilhas Virgens Britânicas (MIC) e no Uruguai (Ilmoc). Dizia o fisco que essas empresas não têm estrutura suficiente para justificar as operações registradas nos balanços da Marcopolo como exportações. Seriam, portanto, negócios falsos.

O fisco, então, apresentou recurso à Câmara Superior do tribunal administrativo, alegando que as operações de exportação de peças da Marcopolo foram um drible. Na interpretação da Fazenda, a companhia simulou as operações para não pagar impostos. A empresa teria, segundo a Receita, registrado clientes como se fossem empresas controladas.

Em sustentação oral feita nesta terça na instância máxima do Carf, o tributarista Heleno Taveira Torres afirmou que a empresa exportou peças para duas companhias estrangeiras, que as revendiam. Para o fisco, essas empresas eram, na verdade, controladas pela Marcopolo, que as registrou como compradoras para ludibriar a tributação.

Sob relatoria do conselheiro Jorge Celso Freire da Silva, o Carf decidiu que ficou comprovada a existência das empresas e a legalidade das exportações. Segundo a tributarista Mary Elbe Queiroz, que acompanhou o julgamento, o Carf reconheceu que "ficou comprovado o propósito negocial e a substância da operação", diz. "O Carf entendeu, corretamente, que foram negócios reais e não operações de elisão fiscal. Todas as leis antielisão foram respeitadas."

*Texto alterado às 19h20 da terça-feira (17/7) para acréscimo de informações.

Pedro Canário é repórter da revista Consultor Jurídico.

Revista Consultor Jurídico, 17 de julho de 2012

terça-feira, 17 de julho de 2012

Receita Federal faz apreensão de 1.700 toneladas de farinha de trigo na "Operação Moinho de Vento"‬‪‬‪

A Operação Moinho de Vento, deflagrada nesta última sexta-feira pela Receita Federal em Foz do Iguaçu, resultou na apreensão de 1.700 toneladas de farinha de trigo irregularmente importadas da Argentina, total este que corresponde a 60 carretas do produto. Além disso, desde 2011 até o momento, foi identificada a sonegação de aproximadamente R$ 2,3 milhões a título de impostos (ICMS).‬‪Na referida Operação foi identificado um esquema de importações que era operado através de uma trading company sediada na cidade de Itajaí/SC, por meio da quais quatro empresas estabelecidas em Foz do Iguaçu realizavam as respectivas importações de farinha de trigo.‬‪As operações de importação eram, sob o aspecto documental, realizadas pela mencionada trading, que fazia então o repasse da farinha importada para as empresas sediadas em Foz do Iguaçu. No entanto, todas as operações de importação, realizadas junto a empresas argentinas, eram negociadas diretamente pelas empresas de Foz do Iguaçu, que eram os verdadeiros adquirentes da mercadoria, sendo que elas apenas utilizavam o nome da trading para realizar as importações, em troca do pagamento de uma comissão por operação realizada.‬‪As reais importadoras utilizavam-se desse esquema pelo fato de não terem habilitação específica para promover esse volume de operações no sistema que controla as operações de comércio exterior (Siscomex). Nos anos de 2011 e 2012, as importações de farinha de trigo realizadas pelas quatro empresas estabelecidas em Foz do Iguaçu somaram o montante de R$ 29 milhões.‬‪O esquema era vantajoso em razão da existência de alíquota incentivada de 4% de ICMS para operações de importação realizadas através de portos catarinenses, sendo que operações de importação dessa mesma natureza realizadas no Paraná pagam 12% de ICMS.‬‪Além do perdimento da farinha e da penalidade de multa de 10% sobre o valor das operações para a trading, os responsáveis pelas operações ficarão sujeitos também a responder pelos crimes de falsidade ideológica e sonegação fiscal.‬‪A operação foi batizada de Moinho de Vento devido à investigação inicial ter se originado nos moinhos de trigo estrangeiros que exportam farinha ao Brasil. No decorrer da investigação descobriu-se que o principal importador de farinha que aparecia como real adquirente das mercadorias perante a Receita Federal era de "vento", em outros termos, não tinha qualquer participação efetiva na operação, não possuía local para armazenagem ou conhecimento dos moinhos exportadores, atuava somente cedendo seu nome aos reais adquirentes.‬‪
Tribuna Popular
Foz do Iguaçu/PR 16/07/2012‬‪‬‪

Compensação de tributos com precatórios é pouco utilizada

VALOR ECONÔMICO - LEGISLAÇÃO & TRIBUTOS

A maioria dos Estados parece não ter interesse em abater dívidas tributárias com precatórios. A compensação, autorizada expressamente pela Emenda Constitucional nº 62 - que alterou a forma de pagamento de precatórios -, está prevista apenas em leis do Rio de Janeiro, Paraná, Minas Gerais, Santa Catarina e Tocantins, e vale apenas para períodos determinados. Em Santa Catarina e Tocantins, porém, as normas não chegaram a ser regulamentadas. "Os Estados não gostam de pagar o que devem. Querem receber seus créditos sem pagar um real de precatório", afirma o tributarista Eduardo Diamantino, sócio do Diamantino Advogados Associados. 

Para Estados com baixo nível de endividamento, de acordo com o secretário da Fazenda do Paraná, Luiz Carlos Haully, não valeria a pena fazer essa compensação. Neste ano, o Estado regulamentou a possibilidade para débitos tributários contraídos até 30 de setembro de 2011. "Tudo depende da situação econômica. Cada Estado tem uma realidade", afirma Haully. Segundo o último levantamento do Conselho Nacional de Justiça (CNJ), feito em 2010, 5.594 entidades públicas (Estados e municípios) possuíam dívidas em precatórios de aproximadamente R$ 84 bilhões. 

No Rio de Janeiro e no Paraná, a possibilidade de abatimento foi aberta em programas de parcelamento de débitos tributários. Foi a solução encontrada para acelerar os pagamentos de precatórios e recuperar receitas com a quitação de tributos atrasados ou contestados. "É um movimento benéfico para os dois lados", afirma o advogado Leonel Pittzer, do Rzezinski & Fux Advogados. "Os Estados diminuem seu estoque de endividamento e ficam dentro do limite previsto pela Lei de Responsabilidade Fiscal. Ou seja, podem tomar mais dinheiro para realizar projetos." 

No Rio, onde a compensação foi aberta pela segunda vez pela Lei nº 6.136, de 2011, a expectativa é reduzir em R$ 800 milhões o montante de débitos inscritos em dívida ativa. Atualmente, segundo dados da Procuradoria-Geral do Estado (PGE), o estoque de débitos inscritos em dívida ativa é de R$ 48 bilhões. O passivo com precatórios, porém, é de R$ 4,5 bilhões. Em 2010, quando foi autorizado o abatimento de débitos vencidos até 31 de dezembro de 2008, foram analisados 210 pedidos e compensados R$ 850 milhões. 

Além de reduzir parte de seu endividamento com precatório - hoje de R$ 5 bilhões -, o Paraná conseguiu resolver um outro problema ao autorizar a compensação com os papéis: finalizar cerca de 150 mil execuções fiscais. "Eram casos de empresas que deram títulos em garantia ou os usaram para compensar os débitos", diz Haully. A Lei nº17.082, de 2012, permitiu o abatimento de até 75% do débito. Os outros 25% podem ser parcelados em até 59 meses. A operação só é permitida para aqueles que aceitaram receber o valor do precatório com deságio de, no mínimo, 20%. 

O prazo para adesão ao programa de parcelamento terminou no dia 9. Dos R$ 2,2 bilhões refinanciados, R$ 864 milhões serão pagos com precatórios. Segundo Haully, o Paraná estuda agora fazer a compensação por meio de conciliações prévias. "Não é privilégio, é um acerto de contas." 

Em São Paulo, há projetos de lei prevendo a compensação com títulos. Mas eles não saíram ainda do papel. São quatro textos, propostos nos últimos quatro anos. O governo estadual, de acordo com a Procuradoria-Geral do Estado (PGE-SP), possui hoje dívida de R$ 17,5 bilhões em precatórios. 

"As grandes empresas não se arriscam no mercado de precatórios sem regulamentação dos Estados", diz Adriano Tadeu Troli, do Innocenti Advogados Associados. Isso porque o Judiciário ainda não uniformizou a questão. "O Tribunal de Justiça de São Paulo já permitiu a compensação em algumas decisões, mas o Superior Tribunal de Justiça tem negado", diz. 

De acordo com a PGE-SP, a compensação representa "dispêndio adicional de recursos" porque, embora não tenha entrada de dinheiro, o Estado é obrigado a repassar parte da arrecadação aos municípios. "Isso pode prejudicar o equilíbrio das contas públicas", afirmou o órgão, por meio de nota. Além disso, a PGE considera que o abatimento tem potencial para estimular a evasão de impostos. 

Em Minas Gerais, a compensação era permitida pela Lei nº 19.407, de 2010, que não está mais em vigor. Segundo a PGE-MG, as inscrições terminaram no dia 31 de agosto de 2011, e 15 compensações foram realizadas. Um total de R$ 24 milhões foram abatidos. O governo estuda voltar a permitir a compensação. De acordo com Diamantino, o programa mineiro teve baixa adesão porque os honorários da procuradoria não poderiam ser abatidos com precatórios. Deveriam ser pagos à vista. 


Bárbara Pombo e Bárbara Mengardo - De Brasília e São Paulo

Minas altera regulamento do ICMS

VALOR ECONÔMICO - LEGISLAÇÃO & TRIBUTOS
O governo de Minas Gerais alterou o regulamento do ICMS para reduzir a carga tributária de alguns segmentos econômicos. As mudanças foram implementadas por meio do Decreto nº 46.009, publicado na edição de ontem do Diário Oficial do Estado. 

A norma dispensou o estorno de crédito de ICMS em aquisições de medicamentos para o tratamento do câncer. As compras desses remédios são isentas do imposto. Porém, pelo princípio da não cumulatividade, previsto na Constituição, deve ser feito o estorno do ICMS de operações isentas ou não tributadas. 

O decreto mineiro garante ainda isenção de ICMS para operações com mercadorias destinadas a programas de fortalecimento e modernização das áreas fiscal, de gestão, planejamento e controle externo adquiridas por meio de licitações ou contratações de acordo com normas do Banco Nacional de Desenvolvimento Econômico e Social (BNDES). O benefício, retroativo a 1º de agosto de 2011, vale até 31 de dezembro. 

Até então, o benefício fiscal abrangia apenas as licitações ou contratações realizadas de acordo com as normas do Banco Interamericano de Desenvolvimento (BID). 

Também estão isentas de ICMS as saídas de mercadorias doadas ao governo federal para a distribuição de alimentos pelo Programa Mundial de Alimentos das Nações Unidas (PMA), recebidas com a isenção de que trata o Convênio ICMS nº 105, de 2011. De acordo com o decreto, o benefício fiscal é retroativo a 21 de outubro de 2011. 

O decreto ainda inclui o milheto, a casca de soja e a casca de canola na lista de produtos agrícolas que têm direito à redução de 30% da base de cálculo do ICMS, quando destinados a estabelecimento de produtor rural, de cooperativa de produtores, de indústria de ração animal ou de órgão estadual de fomento e desenvolvimento agropecuário. 

Além disso, a norma alterou a lista de produtos agrícolas com redução de 60% da base de cálculo do ICMS, quando destinados à alimentação animal ou ao emprego na fabricação de ração animal. Com efeitos retroativos a janeiro, alguns dos produtos beneficiados são alho em pó, sorgo, milheto, sal mineralizado, farinhas de peixe, de ostra, de carne, de osso, de pena, de sangue e de víscera, calcário calcítico, caroço de algodão, além de farelos e tortas diversos, especificados no decreto. 

De acordo com nota da Secretaria da Fazenda de Minas Gerais, o Decreto nº 46.009 incluiu na legislação tributária estadual diversos convênios de ICMS firmados no Conselho Nacional de Política Fazendária (Confaz). "Os efeitos retroativos trazidos no texto legal referem-se às datas em que os convênios tiveram ratificação nacional, a partir das quais passam a produzir efeitos", afirma a nota. 

Laura Ignacio - De São Paulo

STJ vai decidir se ônus da prova pode se transformar em obrigação imposta pelo Judiciário


Segundo o artigo 333, inciso II, do Código de Processo Civil (CPC), cabe ao réu o ônus de provar a existência de fato impeditivo, modificativo ou extintivo do direito do autor. Mas esse ônus é um direito ou uma obrigação que pode ser imposta pelo magistrado? 

A questão será discutida pela Quarta Turma no julgamento de um recurso especial interposto pela Itaipu Binacional. No julgamento de medida cautelar, o ministro Ari Pargendler, presidente do Superior Tribunal de Justiça (STJ), atribuiu efeito suspensivo ao recurso. 

No caso, a empresa Triagem Administração de Serviços Temporários Ltda. foi contratada em maio de 1991 para agenciar e fornecer pessoal para preencher postos de trabalho na geradora de energia. Pelo contrato firmado até o fim de 1993, a empresa de terceirização era responsável pelo pagamento de salários e demais despesas decorrentes de contratação de pessoal, inclusive rescisões contratuais, tributos e encargos trabalhistas e sociais. 

A Itaipu foi demandada em inúmeras reclamações trabalhistas por falta de pagamento de funcionários em relação a horas extras, adicionais noturnos e de periculosidade. A binacional ajuizou ação contra a Triagem, visando ao ressarcimento dos valores prévia e futuramente pagos em razão das reclamatórias. 

A Triagem ofereceu contestação e reconvenção, alegando que as obrigações trabalhistas não haviam sido pagas na época certa por conta de erros e omissões da Itaipu, que teria deixado de apresentar relatórios de frequência com as horas extras, adicionais noturnos e de periculosidade. A empresa contratada ainda sustentou que devia ser ressarcida por perdas e danos no percentual de 8% dos valores pagos por ela nas reclamatórias. 

Prova pericial

No entanto, a empresa contratada não apresentou provas da suposta responsabilidade da Itaipu, mesmo tendo sido solicitadas pelo juiz de primeiro grau. Sem a perícia, a sentença julgou parcialmente procedente o pedido da Itaipu, condenando a Triagem ao ressarcimento dos valores. O pedido na reconvenção também foi parcialmente deferido pela sentença para declarar o direito da empresa de serviço temporário de ser ressarcida do montante solicitado. 

As duas empresas apelaram. O Tribunal Regional de 4ª Região (TRF4) acolheu a alegação de nulidade da sentença e determinou o retorno do processo para a produção de provas. "Tais condenações devem estar amparadas em prova pericial contábil, consistente, robusta e objetiva, dada a complexidade da demanda", dizia o voto-condutor do acórdão. 

A Itaipu então interpôs recurso no STJ, argumentando que o julgador de primeiro grau teve plenas condições para analisar o processo. Alega que o ônus probatório incutido à empresa Triagem não corresponde a uma obrigação que deve ser imposta pelo poder judiciário e que o TRF4 não poderia anular a sentença por falta da prova pericial em questão. 

Ao analisar o caso em caráter cautelar, o ministro Ari Pargendler conferiu efeito suspensivo ao recurso até que o ministro Luis Felipe Salomão, relator do caso, retorne das férias. O presidente do STJ entendeu que o acórdão violou o inciso II do artigo 333 do Código de Processo Civil, segundo o qual o ônus da prova incumbe ao réu, quanto à existência de fato impeditivo, modificativo ou extintivo do direito do autor. 

Direito líquido e certo

Paralelamente ao recurso especial, a Itaipu ajuizou medida cautelar contra a Triagem, visando ao arresto nos autos da execução provisória em valor que ultrapassava R$ 8 milhões. 

O pedido foi deferido liminarmente pelo juiz federal, que entendeu estar demonstrada a dívida líquida e certa. Segundo o juiz, mesmo que a sentença da reconvenção tivesse declarado direito da Triagem ao ressarcimento do montante correspondente a 8% dos valores pagos por ela nas reclamatórias, não houve abalo no crédito da Itaipu. 

No entanto, diante do julgamento das apelações da ação principal, o TRF4 julgou improcedente a medida cautelar por falta da prova literal da dívida líquida e certa. Daí, novo recurso da Itaipu ao STJ, cuja liminar foi indeferida pelo ministro Pargendler. 

Impacto da dívida

A Itaipu sustenta que a falta de título executivo judicial não devia sobrepor os graves e irreparáveis prejuízos que ela sofreria para execução do crédito. Ela argumenta que, sendo a empresa contratada inativa e insolvente, não seria possível atingir o resultado prático buscado nas demandas judiciais. 

Segundo a geradora de energia, o único bem que a Triagem possui é um imóvel sobre o qual recaem uma hipoteca e diversas penhoras. Além disso, seu valor seria muito inferior à divida, que já se aproxima de R$ 14 milhões. 

"Se tal monta não foi garantida à Requerente [Itaipu], na hipótese de confirmar-se decisão a ela favorável, implicarão em danos irreparáveis ao erário público, como inevitável impacto na tarifa de energia, arcada por todos os consumidores, podendo-se inclusive acionar em última instância a responsabilização do Estado", afirmou a Itaipu. 

O ministro Pargendler negou a liminar por considerar improvável que o recurso seja bem sucedido, pois para concessão do arresto é essencial a prova literal da dívida líquida certa. O mérito da questão ainda será analisado pelo relator, o ministro Luis Felipe Salomão. 

MC 19615
MC 19616

REGRAS GERAIS PARA INTERPRETAÇÃO DA NOMENCLATURA BRASILEIRA DE SERVIÇOS, INTANGÍVEIS E OUTRAS OPERAÇÕES QUE PRODUZEM VARIAÇÕES NO PATRIMÔNIO DAS ENTIDADES (RGS)


A classificação dos serviços na Nomenclatura Brasileira de Serviços, Intangíveis e Outras Operações que Produzem Variações no Patrimônio das Entidades rege-se pelas seguintes regras:
Regra 1. Os títulos das Seções e Capítulos têm apenas valor indicativo. Para os efeitos legais, a classificação do serviço, intangível ou outra operação que produza variação no patrimônio da entidade é determinada pelos textos das posições e das Notas de Seção e de Capítulo quando houver e, desde que não sejam contrárias aos textos das referidas posições e Notas, pelas Regras seguintes.
Regra 2. Quando pareça que o serviço, intangível ou outra operação que produza variações no patrimônio das entidades possa ser classificado em duas ou mais posições a classificação efetuar-se-á da seguinte forma:
2a) A posição mais específica prevalece sobre a mais genérica. Todavia, quando duas ou mais posições se referirem, cada uma delas, a apenas um dos serviços, intangíveis ou outras operações que produzem variações no patrimônio das entidades que constituem o objeto a ser classificado, tais posições devem ser consideradas como igualmente específicas, ainda que uma dessas posições apresente uma descrição mais precisa ou completa desse objeto.
2b) No caso em que a Regra 2a) não permitir efetuar a classificação, o serviço, intangível ou outra operação que produza variações no patrimônio das entidades classificar-se-á na posição situada em último lugar na ordem numérica, dentre as suscetíveis de serem consideradas válidas.
Regra 3. A classificação de serviços, intangíveis e outras operações que produzem variações no patrimônio das entidades nas subposições de uma mesma posição é determinada, para efeitos legais, pelos textos dessas subposições e, quando houver, das Notas de Subposição respectivas, assim como, "mutatis mutandis", pelas Regras precedentes, entendendo-se que apenas são comparáveis subposições do mesmo nível. Para os fins da presente Regra, as Notas de Seção e de Capítulo são também aplicáveis, salvo disposições em contrário.
Regra 4. As Regras anteriores aplicar-se-ão, "mutatis mutandis", para determinar dentro de cada posição ou subposição, o item aplicável e, dentro deste último, o subitem correspondente, entendendo-se que apenas são comparáveis desdobramentos (itens e subitens) do mesmo nível.
Os classificadores de mercadorias certamente lembram de regras parecidas com essas.
Cesar Olivier Dalston, www.daclam.com.br. Fonte: NBS.

Instrução Normativa RFB nº 1.282, de 16 de julho de 2012


DOU de 17.7.2012

Dispõe sobre a descarga direta e o despacho aduaneiro de importação de mercadoria transportada a granel.

O SECRETÁRIO DA RECEITA FEDERAL DO BRASIL, no uso da atribuição que lhe confere o inciso III do art. 280 do Regimento Interno da Secretaria da Receita Federal, aprovado pela Portaria MF nº 203, de 14 de maio de 2012, e tendo em vista o disposto nos artigos 578 e 579 do Regulamento Aduaneiro, aprovado pelo Decreto nº 6.759, de 5 de fevereiro de 2009, resolve:

Art. 1º A descarga direta e o despacho aduaneiro de mercadoria importada a granel, em portos e pontos de fronteira alfandegados, serão processados de acordo com os procedimentos estabelecidos nesta Instrução Normativa.

Parágrafo Único. O despacho aduaneiro de mercadoria importada a granel com descarga direta será processado com base em declaração de importação (DI), na modalidade de registro antecipado.

Art. 2º A mercadoria importada a granel poderá ser descarregada do veículo procedente do exterior diretamente para pátios, tanques, silos ou depósitos de armazenamento, ou para outros veículos, sob controle aduaneiro.

§ 1º A descarga direta para outros veículos ou armazenamento em recinto não alfandegado deverá ser comunicada ao titular da unidade da Secretaria da Receita Federal do Brasil (RFB) que jurisdiciona o local da descarga, com antecedência mínima de dois dias úteis à data da descarga, acompanhada:

I – da anuência ou manifestação da autoridade competente, no caso de mercadoria sujeita a controle de outro órgão; e

II - de manifestação dos respectivos permissionários ou concessionários, atestando a incapacidade de recepção da mercadoria, na hipótese de existência, no porto alfandegado de descarga, de recintos alfandegados para armazenagem do correspondente tipo de carga a granel.

§ 2º A descarga direta estará automaticamente autorizada com a protocolização da comunicação a que se refere o §1º, exceto para os importadores que tenham sido notificados quanto a descumprimento de prazos ou formalidades previstos nesta Instrução Normativa, em operações anteriores, conforme previsto no art. 8º.

§ 3º Formalizada a entrada do veículo transportador a presença de carga será informada no Sistema Integrado de Comércio Exterior (Siscomex) pelo:

I - responsável pelo local alfandegado de descarga; ou

II – importador, por meio do Número Identificador da Carga (NIC), nos casos de descarga direta para outros veículos ou armazenamento em recintos não alfandegados.

Art. 3º A entrega das mercadorias objeto de descarga direta e seu uso pelo importador, antes do desembaraço aduaneiro, estará automaticamente autorizada mediante a protocolização da comunicação emitida pelo técnico responsável, indicando a data e hora:

I – do término dos trabalhos de apuração das quantidades a bordo do veículo transportador ou no local de armazenagem, e

II – da retirada de amostras, quando solicitadas.

Art. 4º O desembaraço aduaneiro no Siscomex será realizado após a entrega dos documentos de instrução do despacho e da retificação da DI, observado o estabelecido no art. 7º.

§ 1º Os documentos deverão ser apresentados no prazo de vinte dias, contados do término da descarga da mercadoria.

§ 2º Tratando-se de importação de petróleo e seus derivados, e de gás natural e seus derivados, o prazo referido no § 1º será de cinquenta dias.

§ 3º Para as importações referidas no § 2º, as indicações do lugar de destino e do preço do frete devem ser efetuadas pelo transportador no conhecimento de transporte eletrônico (CE) informado à RFB, por meio do Siscomex Carga, em caso de ausência dessas informações na via original do conhecimento de transporte.

Art. 5º A mensuração da quantidade de mercadoria descarregada será conduzida pela fiscalização, que poderá recorrer aos serviços prestados por peritos ou entidades privadas, especializadas, regularmente credenciadas pelas unidades locais da RFB, observados os critérios estabelecidos na norma específica que dispõe sobre a prestação de serviço de perícia para identificação e quantificação de mercadoria importada ou a exportar.

§ 1º O titular da unidade da RFB com jurisdição sobre o local da descarga pode dispensar a designação de entidade ou perito, desde que seja possível efetuar a mensuração por meio de equipamentos automatizados de medição, eventualmente disponíveis.

§ 2º Para fins de controle aduaneiro, na importação de petróleo e seus derivados, e de gás natural e seus derivados, nos estados líquido e gasoso, considera-se apenas a quantidade líquida desses produtos, deduzindo-se água e sedimentos, proporcionalmente, da quantidade descarregada.

§ 3º Na importação de gás natural liquefeito, a diferença entre a quantidade manifestada e a quantidade efetivamente descarregada, descontada a quantidade remanescente a bordo, será imputada ao consumo no transporte e na manutenção da criogenia da embarcação.

§ 4º O valor da diferença a que se refere o § 3º:

I - não será acrescido ao valor aduaneiro, quando a importação for realizada com responsabilidade contratual, para o vendedor, de entrega do gás natural liquefeito no porto de destino, desde que a parcela consumida no transporte e na manutenção da criogenia da embarcação esteja incluída no preço do produto.

II - será acrescido ao valor aduaneiro, quando a importação for realizada com responsabilidade contratual, para o vendedor, de entrega do gás natural liquefeito no porto de origem, desde que a parcela consumida no transporte e na manutenção da criogenia da embarcação não esteja incluída no preço do produto.

§ 5º A quantificação do gás natural liquefeito será expressa em unidade energética, medida em milhões de unidades térmicas britânicas (MMBTU).

Art. 6º Fica dispensada a retificação da declaração de importação na hipótese de falta de mercadoria descarregada, relativamente à quantidade manifestada.

§ 1º O disposto neste artigo não se aplica quando:

I - a retificação for decorrente de falta superior a cinco por cento em relação ao peso manifestado ou envolver alteração do valor cambial contratado; ou

II - houver interesse justificado do importador em proceder a retificação.

§ 2º Para efeitos de aplicação do disposto no caput deste artigo, bem como das sanções aplicáveis pela diferença apurada, será levada em consideração a exclusão de água e sedimentos, mencionada no § 2º  do art. 5º.

Art. 7º Na hipótese de retificação da declaração de importação o importador deverá apresentar à unidade local da RFB responsável pelo despacho aduaneiro os documentos justificativos e, quando for o caso, do Documento de Arrecadação de Receitas Federais (DARF) que comprove o recolhimento da diferença de impostos apurada, com os acréscimos legais previstos para os recolhimentos espontâneos, no prazo de vinte dias, contado do término da descarga da mercadoria, conforme § 1o  do art. 4o.

Parágrafo único. A diferença de imposto apurada pela fiscalização aduaneira, em procedimento de ofício, apos decorrido o prazo a que se refere o artigo anterior, bem assim aquelas apuradas no curso do despacho aduaneiro em razão de outras irregularidades constatadas, estarão sujeitas às penalidades previstas na legislação.

Art. 8º O descumprimento de prazo ou formalidade previstos nesta Instrução Normativa implicará na vedação à autorização automática prevista no §2º do art. 2º, nas importações subseqüentes do importador.

§1º A vedação referida no caput terá validade a partir da ciência pelo importador da notificação sobre o descumprimento que lhe deu origem.

§ 2º O restabelecimento da autorização automática deverá ser formalmente reconhecida pelo titular da unidade da RFB que jurisdiciona o local da descarga, após a comprovação da regularização da situação pelo importador.

Art. 9º O titular da unidade da RFB a que se refere o art. 2º:

I - disciplinará sobre as hipóteses em que serão necessárias a emissão de laudos e/ou a retirada de amostras;

II - poderá reduzir o prazo a que se refere o § 1º do art. 2º; e

III - estabelecerá rotinas operacionais que atendam às necessidades e peculiaridades locais

Art. 10. Esta Instrução Normativa entra em vigor na data de sua publicação.

Art. 11. Fica revogada a Instrução Normativa SRF nº 175, de 17 de julho de 2002.

CARLOS ALBERTO FREITAS BARRETO 

Aspectos tributários do aproveitamento do ágio gerado em aquisição de participações societárias

Jus Navigandi

http://jus.com.br

http://jus.com.br/revista/texto/22150

Publicado em 07/2012

Nos contratos de aquisição de participações societárias, é relevante incluir cláusula pela qual a sociedade investida e seus sócios não terão responsabilidade civil regressiva caso a operação seja glosada pela Receita Federal, quando o fisco entender que o ágio não está bem fundamentado.

Em 2011, foram proferidas importantes decisões pelo CARF - Conselho Administrativo de Recursos Fiscais, nas quais foram anuladas autuações da Receita Federal, a qual não aceitou a utilização de ágio em alguns negócios (casos como do Santander, Vivo etc.).  

Esses precedentes trazem maior segurança a quem pretende utilizar o ágio. No entanto, existem diversos fundamentos para a contabilização do ágio, sendo que para cada um também são diversos os efeitos tributários.

O assunto "ágio" também é relevante do ponto de vista negocial, pois nos casos em que empresas investidoras manifestem a intenção de adquirir participações societárias, a empresa investida e seus sócios devem considerar, no preço do negócio, possível intenção da investidora em utilizar o ágio pago na aquisição do investimento como dedução do IRPJ e CSLL.  

Nos termos da Lei nº 9.532/97 (arts. 7º e 8º) e do Decreto-Lei nº 1.598/77 (art. 20), em algumas situações esta dedução é possível e representa uma economia de até 34% sobre o valor do ágio pago (alíquota do IRPJ com adicional mais a alíquota da CSLL), dedução que pode ser aproveitada apenas em certas hipóteses mas de forma gradual, em períodos futuros.

Para os sócios que vendem suas quotas, haverá incidência sobre o eventual ganho de capital. Para os sócios pessoas físicas, incide imposto de renda à alíquota de 15%, sobre a diferença entre o valor das quotas/ações registrado na declaração de bens e o valor da alienação. Para os sócios pessoas jurídicas, o ganho de capital é tributado pelo IRPJ e CSLL, podendo a soma das alíquotas chegar a 34%.  

O ágio é a diferença entre o preço pago pelas quotas/ações e o valor do patrimônio líquido da empresa investida. Por exemplo: em uma venda de 80% das quotas de uma empresa, se o preço pago é R$ 1 milhão e o patrimônio líquido é R$ 500 mil, então o ágio é de R$ 600 mil: 1 milhão – (500 mil x 80% = 400 mil) = R$ 600 mil. Só que o preço pago a maior pode decorrer de vários motivos:

a) o valor justo dos ativos da empresa adquirida (anteriormente denominado valor de mercado);

b) a perspectiva de rentabilidade futura da combinação de negócios; e

c) o valor de eventuais ativos intangíveis.

Mas a lei tributária não permite ao adquirente do investimento escolher livremente qual o fundamento do ágio para efeitos tributários. O enquadramento do ágio nas suas diversas razões econômicas deverá ser fixado em laudo de avaliação elaborado especificamente para o negócio de aquisição da participação societária.  

O laudo, assinado pelo avaliador e pelos administradores da empresa adquirente deverão informar, dentre os três fundamentos acima (letras a, b e c), o que será considerado para justificar o ágio. Essa escolha, contudo, não pode ser aleatória, ela tem que se justificar, tem que ser defensável, especialmente perante a Receita Federal, porque os efeitos tributários são diversos conforme o fundamento escolhido.

Além disso, enquanto o investimento não for realizado, não há nenhum efeito tributário para a adquirente, ou seja, ela não poderá deduzir o ágio como despesa. A realização ocorre pela alienação do investimento (como a venda) ou com atos de reorganização societária como a incorporação ou a fusão.  

Com efeito, se, após a aquisição da participação societária, a investidora incorpora a sociedade investida, os efeitos tributários para a adquirente serão os seguintes, conforme o fundamento escolhido para o ágio:

a) Valor justo (de mercado) dos ativos da investida: como o ágio integra o custo dos ativos quando incorporados à investidora, será dedutível na medida da sua realização pela depreciação, amortização ou exaustão;  

b) Expectativa de rentabilidade futura: o ágio poderá ser deduzido na apuração do IRPJ e CSLL (lucro real), em um prazo mínimo de cinco anos. A Receita Federal tem autuado as empresas que definem esta forma como opção de fundamento para o ágio, quando ela não está bem justificada no laudo;  

c) Valores de ativos intangíveis: são a marca, o fundo de comércio etc. O ágio pago a este título não pode ser deduzido para efeitos tributários.  

Por fim, em virtude dos eventuais riscos de autuação, nas hipóteses em que o ágio não esteja bem fundamentado na visão do fisco, penso ser relevante incluir, nos instrumentos de aquisição de participações societárias, uma cláusula pela qual a sociedade investida e seus sócios não terão nenhuma responsabilidade regressiva (cível) caso a operação seja glosada pela Receita Federal.  

Autor

  • Advogado sócio do escritório Prochalski, Castan, Staroi & Silva - Advogados Associados. Especialista em Direito Tributário pela PUC-PR. Mestre em Direito Empresarial pelo Centro Universitário Curitiba. Professor titular de Direito Tributário do Cescage - Centro de Ensino Superior dos Campos Gerais. Professor de Direito Tributário da Escola da Magistratura do Paraná – Núcleo Ponta Grossa.

Informações sobre o texto

Como citar este texto (NBR 6023:2002 ABNT):

PROCHALSKI, Daniel. Aspectos tributários do aproveitamento do ágio gerado em aquisição de participações societárias. Jus Navigandi, Teresina, ano 17, n. 3292, 6 jul. 2012 . Disponível em: <http://jus.com.br/revista/texto/22150>. Acesso em: 17 jul. 2012.

A dificuldade das empresas importadoras e exportadoras perante o Transfer Price (Preço de Transferência)

Gustavo Ferreira Barros 
Advogado Tributarista militante em Belo Horizonte-MG; Formado na Faculdade de Direito de Conselheiro Lafaiete - MG; Pós Graduado em Direito Tributário pelo Instituto de Educação Continuada - IEC PUCMINAS; Pós Graduando em Direito Empresarial pelo CAD.
Artigo - Federal - 2012/3201

Com uma maior abertura do mercado brasileiro a partir do início da década de 90, diversas empresas nacionais passaram a ter uma importante parcela de sua receita vinculada à importação ou exportação de produtos relacionados às suas atividades.

Com esta "nova oportunidade" para as empresas brasileiras a Receita Federal do Brasil identificou a necessidade de regular sob a ótica fiscal a entrada e a saída no país de mercadorias adquiridas ou enviadas para empresas no exterior consideradas vinculadas às empresas nacionais.

O objetivo principal desta regulação seria o de impedir a chamada evasão de divisas (01) através de operações onde as empresas estrangeiras (vinculadas) poderiam "reter" no exterior lucros e resultados das operações de importação ou exportação em países com tributação favorecida (02).

Sendo assim, através da Lei Federal nº 9.430/96 e posteriormente pela Instrução Normativa nº 243/2002 (03), a Receita Federal editou as normas que as empresas brasileiras devem seguir nas operações de importação e exportação com empresas consideradas vinculadas por este órgão.

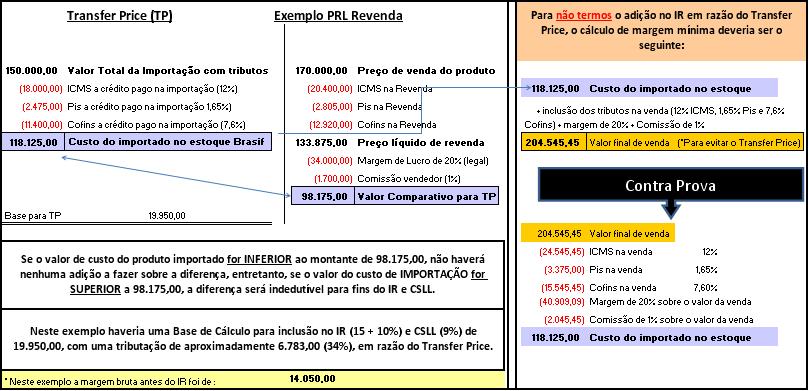
Dando enfoque neste breve comentário sobre os Preços de Transferência no tocante às importações de mercadorias, as normas estipuladas pela Receita Federal visam impedir que as empresas importadoras nacionalizem mercadorias e as revenda por valores abaixo de produtos similares nacionais (método PIC), com uma margem de lucro bruto inferior a 20% (método PRL Revenda) ou que não importe com custo inferior ao que a empresa exportadora exportou para outra empresa brasileira não vinculada (Método CPL), pois se assim ocorrer, a parcela resultante da diferença entre estes métodos de apuração não será considerada como despesa e terá que obrigatoriamente ser adicionada no cálculo do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido no ano base de ocorrência dos fatos geradores.

Todos os métodos de apuração do Transfer Price indicados pela Instrução Normativa n º 243/2002 são arraigados de obstáculos para as empresas brasileiras, pois dependem de dados detalhados de outras empresas do Brasil (por vezes concorrentes) ou do exterior, estas últimas que não tem o menor interesse em divulgar dados financeiros de suas exportações, por mais que tenham interesses comerciais com o Brasil e com estas empresas brasileiras.

Os entraves dos empresários brasileiros para o cálculo dos Preços de Transferência não passam somente pela dificuldade na obtenção de dados para a verificação, escolha e utilização dos métodos de cálculo trazidos da Receita Federal (a escolha dos métodos é faculdade da empresa que pratica a importação e/ou exportação), estes obstáculos se dão também em razão da dificuldade de sistematizar estas informações no ERP (Enterprise Resources Planning) (04) da empresa, pois a implementação destes módulos se traduz também em um grande desafio para as empresas.

Os sistemas (ou módulos de um sistema integrado) que efetuam os cálculos dos Preços de Transferência geralmente não contêm todas as vertentes necessárias para que a empresa visualize e determine qual é o melhor caminho (método) a seguir e que gerará o menor ônus tributário e, da mesma forma, tem sua implementação muito custosa em razão da deficiência atual de profissionais de TI com algum conhecimento tributário além do alto custo de aquisição do módulo ou sistema e de sua própria implementação.

Mediante estas dificuldades, a maior parte das empresas nacionais tem extrema dificuldade na apuração do Transfer Price, na escolha do método de apuração que lhe seja mais benéfico do ponto de vista da economia tributária e na "aquisição" de profissionais que detenham este conhecimento para a correta coordenação desta atividade anual de apuração que geralmente é de competência da área contábil.

Importante também salientar que diversas empresas não têm o conhecimento de que suas operações estão sujeitas aos Preços de Transferência, pois não raras às vezes desconhecem as hipóteses de vinculação trazidas pela legislação reguladora como vinculação através de consórcios, associações, grau de parentesco ou o gozo de exclusividade como agente ou distribuidor, mesmo que em parte do território brasileiro (05).

Estas breves considerações são necessárias para ressaltar que todos os contribuintes brasileiros que praticam atualmente operações de comércio exterior e que podem ser classificados como vinculados a pessoas físicas ou jurídicas estrangeiras nos termos da legislação pátria estão sujeitos ao cálculo e apuração dos Preços de Transferência (Transfer Price), sendo que, a falta de verificação da obrigação legal poderá sujeitar os contribuintes às penalidades cabíveis.

Devemos ressaltar que o cálculo prévio do Transfer Price é de suma importância para empresas inseridas neste contexto, pois caso a mercadoria importada pela empresa tenha parcela de seu custo não dedutível para apuração do Imposto de Renda ou da Contribuição sobre o Lucro (CSLL), esta tributação adicional sobre a venda ou aquisição da mercadoria estrangeira chegará próxima aos 34% (trinta e quatro por cento), tornando em diversas situações inviável, do ponto de vista econômico, aquela operação.

Por fim, estes comentários visam apenas sublinhar a relevância deste importante tema, em especial para as empresas importadoras e exportadoras, onde ausência de cálculo dos Preços de Transferência e, principalmente, de sua prévia análise no estudo das operações comerciais poderá gerar aos empresários desagradáveis "surpresas" na apuração final do Imposto de Renda e da CSLL, gerando em alguns casos prejuízos nas operações com o comércio exterior.

Apenas como complemento do texto e sem preocupação com alíquotas específicas de cada tributo envolvido ou mesmo do custo, segue abaixo (Figura) um exemplo individualizado do cálculo do Transfer Price baseado no Método PRL-Revenda, para uma verificação superficial da apuração.

Notas

(01) Evasão de divisas também pode ser chamada de Evasão Cambial. Em linguagem simples, podemos dizer que a Evasão Cambial ou de Divisas significa a perda de dinheiro (reservas monetárias) pelo Brasil ou por qualquer outro país. É uma espécie de desfalque nos cofres públicos, se as reservas forem evadidas ilegalmente, mediante transações ardilosas (astuciosas, manhosas, velhacas - operações simuladas com tal intuito). fonte: Wikipédia.

(02) Países com tributação favorecida ou Paraísos fiscais são estados nacionais ou regiões autônomas onde a lei facilita a aplicação de capitais estrangeiros, oferecendo uma espécie de dumping fiscal, com alíquotas de tributação muito baixas ou nulas. fonte: Wikipédia.

(03) Revogou a IN 32/2001 que tratava dos Preços de Transferência.

(04) Qualquer sistema integrado de gestão empresarial. Ex.: SAP, Microsiga, etc.

(05) Instrução Normativa nº 243/2002.
Art. 2º Para os fins desta Instrução Normativa, consideram-se vinculadas à pessoa jurídica domiciliada no Brasil:
(...)
IX - a pessoa física ou jurídica, residente ou domiciliada no exterior, que goze de exclusividade, como seu agente, distribuidor ou concessionário, para a compra e venda de bens, serviços ou direitos;
X - a pessoa física ou jurídica, residente ou domiciliada no exterior, em relação à qual a pessoa jurídica domiciliada no Brasil goze de exclusividade, como agente, distribuidora ou concessionária, para a compra e venda de bens, serviços ou direitos.
(...)
§ 4º Nas hipóteses dos incisos IX e X:
I - a vinculação somente se aplica em relação às operações com os bens, serviços ou direitos para os quais se constatar a exclusividade;
II - será considerado distribuidor ou concessionário exclusivo, a pessoa física ou jurídica titular desse direito relativamente a uma parte ou a todo o território do país, inclusive do Brasil;

 
Gustavo Ferreira Barros*

  Leia o curriculum do(a) autor(a): Gustavo Ferreira Barros.


- Publicado pela FISCOSoft em 16/07/2012

segunda-feira, 16 de julho de 2012

Ementa DIREITO TRIBUTÁRIO. RECURSO ESPECIAL. DENÚNCIA ESPONTÂNEA. CONFIGURAÇÃO. EXCLUSÃO DA MULTA MORATÓRIA. POSSIBILIDADE. PRECEDENTES.

1. A Primeira Seção do STJ, no julgamento dos recursos repetitivos
REsp n. 962.379 e REsp 886.462, reafirmou o entendimento já
assentado pela Corte no sentido de que não existe denúncia
espontânea quando o pagamento se referir a tributos já noticiados
pelo contribuinte por meio de Declaração de Débitos e Créditos
Tributários Federais – DCTF, de Guia de Informação e Apuração do
ICMS – GIA, ou de outra declaração dessa natureza, prevista em lei e
pagos a destempo. Considera-se que, nessas hipóteses, a simples
declaração é apta a constituir o crédito tributário, sendo
desnecessário, para tanto, o lançamento, de modo que, constituído o
crédito tributário, o seu recolhimento a destempo, ainda que pelo
valor integral, não enseja o benefício do art. 138 do CTN.
2. Contudo, in casu, o acórdão recorrido, com fundamento na prova
dos autos, concluiu pela configuração da denúncia espontânea,
porquanto não vislumbrou indício algum de que "realmente tenha
havido declaração dos tributos anteriormente ao pagamento" ou de que
o débito fora objeto de parcelamento.
3. Conclusão baseada em permissa fática cuja revisão é vedada a esta
Corte por força do óbice da Súmula 7/STJ.
4. Assim, não havendo comprovação da ocorrência de parcelamento ou
prévia declaração pelo contribuinte, configura-se a denúncia
espontânea, mesmo em se tratando de tributo sujeito a lançamento por
homologação, em razão da confissão da dívida acompanhada de seu
pagamento integral ter ocorrido em momento anterior a qualquer ação
fiscalizatória ou processo administrativo.
5. No que tange à natureza da multa cujo perdão está previsto no
artigo 138 do CTN, a jurisprudência desta Corte já assentou que, não
havendo, no dispositivo legal, nenhuma distinção entre multa
punitiva e moratória, ambas devem ser excluídas quando do
reconhecimento da denúncia espontânea. Precedentes.
6. Recurso especial não-provido.

REsp 1062139 / PR